Hej och välkommen till min blogg. Mitt namn är Rasmus Edberg och mitt stora intresse är ekonomi och då i huvudsak finansiell ekonomi. På denna blogg kan du läsa om aktier, bolag, omvärlden och om mig. Ibland är det siffror, ibland är det historia och ibland är det bara något som intresserar mig. Jag hoppas att även du finner det lika intressant som jag gör.
Visar inlägg med etikett Härnösand. Visa alla inlägg
torsdag 24 maj 2018
Hernö Gin tar in mer kapital
Då var det dags igen Hernö Gin tar in mer pengar och då detta är tredje gången bolaget gör det under den tid som jag har följt dem så kommer frågan. Kommer jag att även denna gång investera i bolaget?
Emissionen 2017
För att ge en liten bakgrund till den senaste emissionen som gjorde under 2017 så gjordes den till 50 kronor eller en värdering om 114 400 000 kronor. Omsättningen för 2017 var 16 046 104 kronor och vinsten var 3 191 669 kronor. Detta var en stark tillväxt från 2016 som hade en omsättning om 8 152 850 och ett resultat om 911 207.
Jag valde i ett inlägg som jag gjorde i samband om Hernö Gins årsrapport beräkna ett värde som jag tyckte skulle vara acceptabelt om bolaget hade handlats via en börs och kom fram till följande: Ett P/E på 50 skulle värdera Hernö Gin till (3 191 669)50 = 159 583 450 kronor. Eller 70 kr/per aktie. Detta med 2017 års vinst som utgångsvärde.
Detta jämförde jag sedan med några bolag som jag ansåg var likvärdiga:
Diego: Tillverkare av Smirnoff, Johnnie Walker och Captain Morgan. Värderas till ett P/E om 19.
Molson Coors Brewing Co: Tillverkar öl, främsta marknad Nordamerika. P/E 12.
Rémy Cointreau: Tillverkar premium Cognac, Cointreau och Metaxa. P/E 29.
Kommande emissionen 2018
Inte långt efter mitt inlägg publicerades kommer sedan nyheten om att Hernö Gin kommer att genomföra en emission under våren 2018 och eftersom jag har ett intresse i Hernö Gin som aktieägare så var jag intresserad av vad bolaget värderade sina aktier till.
Det första jag noterade var att bolaget från den senaste emissionen till denna har gjort en split där 1 gammal aktie har blivit fyra nya. Det vill säga 50/4 = 12,5 kronor. Detta kan jämföras med det pris som nu erbjuds som är satt till 37,5 kronor per aktie vilket är 200% mer än fjolårets emissionskostnad om 50 kronor. Detta gör dessutom att vi får en värdering på knappa 349 miljoner kronor. Ett ganska stort hopp från de 114 400 000 miljoner från senaste emissionen eller de 159 583 450 miljoner kronor som jag lite snabbt räknade fram och tyckte var en hyfsad värdering. Utöver detta ger denna värdering om 349 miljoner kronor bolaget ett PE på 109 enligt 2017 års resultat.
Detta är en hög värdering även om Hernö Gin har en stark tillväxt och därför bör ha lite svängrum i sin värdering.
Kommer jag investera denna gång?
Då jag har investerat i bolaget vid de publika emissionerna 2014 och 2017 och resan fram till nu har varit väldigt positiv och eftersom jag nu vid skrivande stund har en väldigt stor position i Hernö Gin sett till min egen ekonomi så kommer jag troligtvis inte att investera i denna emission. Jag har idag köpt aktier till ett snittpris om 6,73 kronor vilket då kan jämföras med det efterfrågade priset om 37,5 kronor för denna emission. Jag är väldigt nöjd med denna utveckling och då bolaget nu framöver kommer att ha en värdering på 349 miljoner kronor så har jag väldigt svårt att se att bolaget kommer att kunna lyckas med en liknande utveckling de kommande 4 åren om vi ska jämföra 2014–2018 och 2018–2022. Om bolaget skulle lyckas med detta så propps till dem fast jag är inte beredd att investera mer än vad jag redan har i bolaget för att ta reda på detta. Att lyfta fram är att värdet på bolaget 2014 var satt till 28 100 000 miljoner kronor.
Utöver detta så måste man ställa sig frågan om var Hernö Gin är på väg, vad är grundaren och Vd:n Jon Hillgrens vision framåt. Vad är det han vill uppnå med Hernö Gin. Är det ett nytt Kopparbergs vi ser växa fram i Dala?
Att jaga en värdering
Det jag funderar kanske mest kring angående Hernö Gin och den pågående emissionen är när kommer värderingen att komma ned. Att ett tillväxtbolag som Hernö Gin har en hög värdering är inte konstigt utan måste anses mer av en regel än ett undantag. Men frågan är ändå när kommer värderingen om vi ser till nyckeltal att närma sig mer ``normala´´ 15–25 P/E som ett exempel. Är det när bolaget inom 2–3 år tjänar 20–25 miljoner och har denna värdering satt till 350 miljoner eller är det när bolaget tjänar 150–200 miljoner och värderas till 4 miljarder. För det Hernö Gin gör just nu är att man sätter höga mål vilka som förhoppningsvis kan nås i framtiden. Än så länge har bolaget lyckats med detta men frågan är fortfarande när kan vi tänka oss att se avtagande tillväxttal och därför lägre multiplar.
När jag värderar bolag så ser jag vanligtvis 2–3 år framåt och även då ger jag bolagen en relativt låg värdering. Normalt ett P/E om 15–20, allt över detta får anses som högt. För ingen vet vart ett bolag är efter denna tidshorisont. Vi kan bara gissa och att syssla med sådant,,, låt oss säga att någon annan kan syssla med det. Detta gör att jag förväntar mig att Hernö Gin enligt denna värdering inom de kommande 2–3 åren bör vissa en vinst som överstiger 18 miljoner kronor. Är detta omöjligt med tanke på de tillväxttal som bolaget just nu uppvisar? Absolut inte. Men detta betyder ändå att när bolaget når upp till en vinst om 18 miljoner så har bolaget ett P/E om 20 vilket kan ses som acceptabelt. Frågan man då bör ställa sig är det lika säkert att Hernö Gin kan fortsätta att ge en hög tillväxt även i framtiden. För det man inte ska glömma är att de som investerar för 37,5 kronor aktie i denna emission kommer inte att ligga ``plus´´ teoretiskt innan bolaget gör en vinst på över 18 miljoner kronor om vi ska enbart gå efter en P/E värdering satt till 20.
Bolaget kommer som sagt inte alltid värderas till 109 gånger vinsten.
Framtida investeringar och funderingar
Om vi fortsätter lite på samma spår som ovanför och diskuterar värderingen och hur Hernö Gin historiskt sett har tagit in pengar och värderat sitt bolag så kommer det lite naturliga funderingar. Under 2017 producerade Hernö cirka 55 000 liter Gin eller runt 110 000 stycken flaskor Gin och detta till en vinst om 3 191 669 kronor. Om vi då leker med tanken att inget ändras i förhållande mellan marginal, produktion och bolagets vinst så kan vi relativt snabbt räkna ut att om bolaget når den maximala kapaciteten om 195 000 liter Gin eller cirka 400 000 flaskor så bör vinsten ligga på minimum (3 191 669) x 4 = 12 766 676 kronor.
Sedan kan man visserligen leka runt lite med marginalen och säga att den stiger från nuvarande 27% till över 40% eftersom kostnaden att producera flaska 399 999 är klart lägre än att producera flaska nummer 399. När kommer Hernö Gin då nå nivån där bolagets värdering och vinst går hand i hand. För om vi enbart utgår från detta lite orättvisa exempel så finns det en risk att bolaget kommer innan de når en vinst som överstiger 18 miljoner nå produktionstaket som är satt till 400 000 flaskor vilket kommer att tvinga bolaget att gör ytterligare en emission för att kunna finansiera en ökning av fortsatt produktionstillväxt.
Om vi då ska se till historien och hur bolaget har värderat sig än så länge så kommer bolaget ta in kapital till en värdering som ligger över miljarden. Detta då för ett bolag som gör en vinst på runt 18 miljoner kronor och har en omsättning på cirka 64 miljoner kronor (16 046 104 x 4). Anledningen varför jag tar 18 miljoner kronor är eftersom detta är den vinst som jag anser krävs för att värderingen på 349 miljoner kronor ska vara lönsam för dem som investerar nu enligt P/E 20. Så detta betyder alltså lite kort att oavsett när eller hur och eller om bolaget måste finansiera fortsatt tillväxt så bör bolaget göra en vinst på minst 18 miljoner kronor.
Detta gör att om bolaget måste bygga ut sin produktion innan de kan redovisa en vinst på över 18 miljoner kronor att de som deltar i denna emission betalar ett pris som värderingsmässigt är för högt även om bolaget har en stark tillväxt. Detta är i alla fall varför jag är tveksam till att om man idag inte äger aktier i Hernö Gin ska investera i bolaget denna runda.
Då kanske någon kommer med invändningen att Hernö Gin kommer att använda merparten av kapitalet från denna emission till att göra ombyggnad och utbyggnad för att säkra utrymme för en expandering av produktion. Detta är helt korrekt men då ska man även komma ihåg att en panna kan kosta allt från någon tusenlapp för en som bränner lite sprit hemma för egenbruk till 500 000–2 500 000 kronor för kommersiella pannor. Då är inte kostnad för installation eller kringutrustning inräknad. Det är även oklart om Hernö Gin i framtiden kommer att behöva ett effektivare system vid hantering av flaskor och påfyllning i form av ett helautomatiserat system.
Ska bolaget finansiera detta ur egen ficka eller ska det finansieras via nytt kapital?
BULLDOG Gin och Kopparberg
Om vi ska titta på lite andra bolag så tycker jag att BULLDOG London Dry Gin och det svenska bolaget Kopparberg är ganska bra exempel på hur en värdering kan se ut på ett bolag som Hernö Gin. Dessa exempel är även lite av anledningen till varför jag kliar mig i huvudet angående den pågående emissionen.
När det gäller BULLDOG så köptes detta bolag upp av Gruppo Campari 2016 till ett pris om 55 miljoner dollar plus 3,4 miljoner dollar i sysselsatt kapital m.m. Utöver detta övergick det fria kapitalet och andra tillgångar till BULLGODs aktieägare vilket gjorde att det slutliga priset landade på 70 miljoner dollar. Detta är en multipel om cirka 5,7 gånger nettoförsäljningen om 12 miljoner dollar. Detta är dessutom till en samlad försäljning av 150 000 tusen 9L lådor Gin eller 1 350 000 flaskor. Dessa flaskor såldes vi det tillfället sedan till cirka 95 olika länder och de största marknaderna var Spanien, Belgien, Tyskland, England, den globala resemarknaden och USA. Att addera är att BULLDOG under 2016 ökade sin försäljning av flaskor med mer än 24% och nettoförsäljning med 22%.
Detta innebär att Hernö Gin vid en liknande försäljning skulle värderas enligt (16 046 104) x 5,7 = 91 462 793 kronor. Ett klart mycket lägre värde än de cirka 350 miljoner som idag Hernö Gin värderar sina aktier till.
Vad det gäller Kopparberg så är detta en svensk framgångssaga och bolaget har bland annat gått från ett aktiepris om 16,2 kronor 2 januari 2012 till idag 221,5 22 maj 2018 en värdeökning med cirka 13,7 gånger pengarna. Att tillägas är att aktiekursen låg över 300 kronor under augusti 2016.
Under 2012 omsatte Kopparbergs 2 217 748 miljoner inkl alkoholskatt och 1 514 199 miljoner exkl och gjorde en vinst om 96 338 miljoner och värderas till ett P/E under 10 och hade vid detta tillfälle ännu inte erövrat England. Under 2017 omsatte bolaget 2 900 858 miljoner, inkl alkoholskatt och 1 916 748 miljoner exkl och gjorde en vinst om 247 118 miljoner och har idag en situation där USA är den nya marknaden som England var 2012, en marknad som Kopparberg vill erövra. Så varför har Kopparbergs aktiekurs stuckit iväg så mycket om varken omsättningen eller vinsten har ökat med lika mycket. Ordet som förklarar denna resa är hävstång. Under 2012 var Kopparberg hårt skuldsatt. Soliditeten låg på 23% och skulder i relation till eget kapital var över 3. Detta var alltså ett bolag som var skuldsatt 300% eget kapital. Under 2017 låg soliditeten på 43,9% och har ständigt ökat sedan 2012. Vad det gäller relationen mellan eget kapital och skulder så är denna nästan 1:1 idag.
Varför jag tar Kopparberg som exempel är eftersom Kopparbergs är Sveriges största eller näst största bryggeri. Kopparberg har gjort en liknande resa som Hernö Gin har gjort men då via en aktiv aktiehandel som har prisat bolaget efter dess resultat. Det är även intressant att jämföra Hernö mot Kopparberg då enligt denna värdering så är Kopparberg enbart värderat 13 (12,7) gånger Hernö Gin. Om vi då sätter in eller rättare sagt delar de tal från ovan av Kopparberg så finner vi att (2 900 858) /13 = 223 142 miljoner kronor och (247 118) /13 = 19 009 kronor.
Så enligt denna lilla beräkning så kan man ju säga att värdering på Hernö Gin inte skulle vara så tokig om vinsten kommer upp i cirka 19 miljoner kronor under en värdering om 350 miljoner kronor. Dock kan det vara viktigt att då komma ihåg att Kopparberg främst säljer öl och cider och att dessa har en klart lägre marginal på varje såld flaska eller burk jämfört med Hernö Gin. Kopparberg skulle till exempel bara kunna drömma om att ha en marginal om 27–30% som Hernö Gin kan ta ut på sina produkter. Därför är och kommer alltid Kopparbergs omsättning att vara högre än vad den är för Hernö Gin.
Sammanfattning
Nu har inlägget idag varit av en negativ känsla och det är inte så att jag gör det medvetet men jag tycker att de som i denna emission investerar i Hernö Gin ska veta att det inte är samma bolag som det var när jag köpte mina första aktier 2014. Jag är ju trots allt aktieägare i Hernö Gin och kommer att fortsätta vara det, men det finns fortfarande frågor angående bolagets värdering som behöver besvaras. Hur kommer bolaget finansiera ökad produktion i framtiden, kommer det ske via nya emissioner eller via självfinansiering och till vilka multiplar kommer detta i så fall ske. Om och när kommer vi kunna handla med Hernö Gins aktier via en handelsplats. Detta inte främst för att kunna sälja mina aktier utan för att låta marknaden ge bolaget ett rättvist värde.
Annars tycker jag att Hernö Gin är ett underbart företag och deras produkter är lysande. Jag önskar bolaget ett fortsatt god tillväxt även i framtiden. Men även jag som är aktieägare och som har en stark tilltro till vad bolaget gör måste få vara kritisk och ställa de frågor som kanske inte någon annan gör. Jag har trots allt investerat egna medel i bolaget och vill således att jag får så bra avkastning som möjligt.
Om ni vill läsa någon annans syn på Hernö Gin och den pågående emissionen så har ni en analys av bolaget här:
http://www.tradingportalen.com/90319-2/
Annars så får ni ha det gott
//RJE
Etiketter:
2018,
BULLDOG,
Dala,
Gin,
Hernö Gin,
Härnösand,
Höga Kusten,
Kopparberg,
Nyemission,
Värdering,
Världens bästa Gin
fredag 16 mars 2018
Hernö Gin årsrapport 2017
Då var det dags för den första årsrapporten som jag har täckning på vad det gäller Hernö Gin och även om det är enkelt att påstå att jag är partisk när det kommer till bolaget så talar enligt mig siffrorna för sig själva.
Totala intäkter ökade med 192 procent jämfört med föregående år.
Resultatet ökade med 350 procent jämfört med föregående år.
Intäkterna från besöksverksamheten ökade med 66 procent jämfört med föregående år.
Vinstmarginal 27%.
Kort om Hernö Gin
Hernö Gin är ett destilleri vilket tillverkar gin i det lilla samhället Dala utanför Härnösand. Hernö Gin grundades så sent som 2011 och har sedan dess fått en rad olika utmärkelser för sin gin, bland annat världen bästa gin åren 2016 och 2017. Hernö Gin drivs av Jon Hillgren som även är dess grundare och tillverkningen sker med ekologiska råvaror och framställs i en traditionell svensk herrgård målad i falurött.
Årsrapporten
Rapporten var ganska kort men väldigt informationsgivande. Det var bland annat inga problem att finna jämförelsetal att jämföra föregående år med, intäkter och försäljning var även uppdelade i olika ``områden´´ där procentuell förändring var angiven. Detta uppskattas otroligt mycket även om jag personligen skulle vilja få dem i siffror. Att en andel av intäkterna har ökat med, till exempel besöksnäring 66% säger inte så mycket om det inte finns ett tal att jämföra med.
Det första som vi kan konstatera från rapporten är att både resultatet och omsättningen har ökat avsevärt under 2017 jämfört med 2016. Omsättning steg till 15 933 968 vilket kan jämföras med 8 152 850 för 2016. Resultatet steg från 911 207 till 3 191 669 kronor. Vi kan även finna att bolaget har förbättrat sin vinstmarginal från 17% till 27%. Ett väldigt gott tecken.
Den expansiva tillväxten avseende försäljning fortsatte 2017 och under året ökade försäljningen via systembolaget med 269%, vilket kan jämföras med 30% 2016. En bidragande faktor till denna ökning är att Hernö Gin nu finns i samtliga systembolag sedan december 2017. Exporten ökade med 35% under 2017 vilket är en nedgång från 113% 2016, att påpeka angående detta är att exporten exploderade 2016 och att ``normal´ ´tillväxt bör ligga på 30–50% de kommande åren. Försäljning till barer, grossister och resande ökade med 225% vilket kan jämföras med 137% 2016. Denna ökning kan härledas till att Hernö Gin nu med dess goda rykte har hamnat i fler bardiskar och att restauranger gärna tar in Hernös produkter i deras sortiment, dock bör man vara beredd på att denna höga tillväxt kommer att gå ned och stabilisera sig. Denna förändring kommer kanske redan 2019, 2018 bör dock kunna mäkta med en tillväxt över 100%. Besöksnäringen fortsatte att öka med en tillväxt om 66%, vilket kan jämföras med 71% för 2016. Denna siffra bör även 2018 kunna nå över 50% då Hernö Gin besöker fler mässor och fler besöker destilleriet ute i Dala.
Som ni säkert vet säljer Hernö Gin ingen volym på fat eller liknande utan samtlig försäljning sker via flaskor om 50cl. Det finns undantag som Ambassador Collection och deras gigantiska flaska på 4,5 liter. Men utöver det så sker all försäljning via flaska på 50cl oavsett om det är på systembolaget, mässor, till grossister och eller barer. Detta gör det väldigt enkelt att räkna ut och jämföra deras försäljningstillväxt i form av flaskor och liter med föregående år. Försäljningen antalet flaskor passerade 2017 för första gången 100 tusen flaskor och landade på omkring 110 000 stycken eller cirka 55 000 liter Gin. Vilket kan jämföras med 60 000 flaskor eller 30 000 liter Gin 2016. En betydande produktionstillväxt och att komma ihåg är att Hernö Gin har en kapacitet på 195 000 liter Gin. Det betyder att Hernö Gin även de kommande åren har utrymme att växa utan att behöva göra några större investeringar.
Nyemission och utveckling av destilleriet
När jag skrev sist om Hernö Gin så genomförde bolaget en nyemission och inte oväntat gick denna i hamn och just nu finns det cirka 1000 ägare i Hernö Gin. En ökning med runt 600 nya ägare från innan, ett positivt besked och kanske bör en notering på alternativa eller liknande handelsplats närma sig.
Under året har Hernö Gin byggt ut lagret, adderat en ny konferensdel och förbättrat allmänna besöksytor. Utöver detta har destilleriet fått ett nytt diskrum och en investering i ny kyl och frys har genomförts.
Utöver detta har även Gin Cocktail Awards arrangerats för femte året i rad och för första gången någonsin deltog tävlande även från andra länder. Vinnaren för i år blev Devender Kumar från Hong Kong.
Hernö Gin har även under slutet av 2017 som en notis byt samarbetspartner för försäljning och distribution på den brittiska marknaden. Hittade inte någon information om varför detta byte skedde eller vem den nya partnern är men förhoppningsvis bör bytet vara av positiv karaktär.
Priser och utnämningar
Att Hernö Gin tillverkar bra Gin vet vi nog alla nu som har följt dem i nyheterna men faktum är att Hernö Gin nu har vunnit 68 olika Master- och Guldmedaljer i internationella dryckestävlingar. Varav Hernö Gin har fått den högsta möjliga utmärkelsen i de sex största av dessa tävlingar. Några utnämningar är följande: Världens bästa Gin, Världens bästa Gin & Tonic, Världens bästa London Dry Gin och Årets ginproducent, i världen, två gånger om.
Utöver detta har även tidningar och skribenter som Olivier Ward, tidningen LAND, DN, Culture Trip och Café skrivit om Hernö Gin. Hernö Gin utnämndes även som årets produkt av Bartender’s Choice Awards.
Utveckling och värdering av bolaget
Då det inte finns någon handel av bolagets aktier på en reglerad marknad eller handelsplats så är värderingen av bolaget och dess aktier en svår uppgift. Därför när du läser följande stycke bör du ha i åtanke att detta är bara uppskattningar av vad värdet skulle kunna vara.
När bolaget nu senast under början av 2017 gjorde en nyemission så sattes kursen till 50 kronor per aktie. Då antalet aktier just nu är uppe på ett antal om 2 288 000/st så blir värdet (2 288 000)50 = 114 400 000 kronor. Detta är en helt rimlig värdering men då jag tycker det är intressant att leka med siffror så tyckte jag att det skulle vara roligt att jämföra med lite andra producenter i Europa och världen. Därför letade jag reda på några producenter.
Diego: Tillverkare av Smirnoff, Johnnie Walker och Captain Morgan. Värderas till ett P/E om 19.
Molson Coors Brewing Co: Tillverkar öl, främsta marknad Nordamerika. P/E 12.
Rémy Cointreau: Tillverkar premium Cognac, Cointreau och Metaxa. P/E 29.
Box: Svensk Whisky. P/E 125.
Om vi värderar Hernö Gin efter följande kriterier med (3 191 669) vilket var 2017 års vinst så skulle värderingen bli följande.
Diego: 3 191 669 x 19 = 60 641 711 eller per aktie 26,5 kr/st.
Molson Coors: 3 191 669 x 12 = 38 300 028 eller per aktie 16,7 kr/st.
Rémy Cointreau: 3 191 669 x 29 = 92 558 401 eller per aktie 40 kr/st.
Box: 3 191 669 x 125 = 398 958 625 eller per aktie 174 kr/st.
Så vad kan vi ta med oss från denna övning? Det är ytterst svårt att värdera bolag som Hernö Gin och Box då detta är bolag som växer väldigt kraftigt. Tillväxten i Hernö Gin är bland annat ett tiotal gånger större än vad den är för till exempel Coors eller Rémy Cointreau. Skulle man ändå kunna medge att värderingen är ansträngd absolut, men då ska man inte glömma att teknikbolag kan ha P/E över 50 (Amazon 257). Ett P/E på 50 skulle värdera Hernö Gin till (3 191 669)50 = 159 583 450 kronor. Eller 70 kr/per aktie.
Därför tycker jag att en värdering om cirka 160 miljoner kronor eller cirka 70 kr/per aktie för Hernö Gin inte är en hög värdering. Bolaget har en hög värdering och en hög tillväxt. Så länge tillväxten är fortsatt god så ser jag inga problem med höga nyckeltal. Att inte glömma är att Hernö Gin dessutom lämnade en utdelning även i år om 0,34 kronor. Jag personligen skulle nog kunna stå över denna utdelning då jag anser att pengarna gör sig bäst inom verksamheten men det är en fin bonus för oss som är investerade i bolaget.
Mina funderingar inför framtiden
Då inlägget har blivit ganska långt tänker jag fatta mig kort och egentligen bara ta upp en punkt. Notering av Hernö Gin. Detta är något som jag önskar och nu när vi börjar bli ett gäng ägare i bolaget så skulle det vara trevligt om det fanns ett alternativ för oss som skulle vilja sälja eller köpa fler aktier i bolaget. Detta är säkert ett ämne som redan har diskuterats på möten och årsstämmor men då jag inte har haft möjlighet att delta på dessa så vet jag inte vart bolaget står i denna fråga. Jag skulle vilja att bolaget gick samma väg som Box, Box som idag erbjuder sina aktieägare handel via Alternativa (Pepins). Det är en bra tjänst för ägarna, de får ett värde på sina aktier och även en möjlighet att kunna ändra sitt ägande utan att själva behöva leta upp en affär. Jag tycker det nästan är ett krav nu när det är över 1000 ägare i bolaget.
Intressanta nyckeltal för Hernö Gin
Ägarbild (tre största ägarna)
Disclaimer
Jag vill som vanligt då jag pratar om aktier och företag lämna en disclaimer här i slutet av inlägget. Jag är ingen har ingen utbildning vad det gäller analysering eller ekonomisk rådgivning. Detta ska inte ses som en köp eller sälj rekommendation utan enbart ett inlägg där jag utvecklar personliga idéer och skriver om något som jag finner intressant. Jag är inte betald eller på något sätt kompenserad för att skriva om bolag. Detta är och ska enbart ses som mina personliga tankar.
I detta fall har jag ett ekonomiskt intresse i den form av att jag äger andelar i Hernö Gin. Jag samlar även på flaskor som är tappade av Hernö Gin.
Utöver detta ska mina beräkningar i detta inlägg tas med en nypa salt. Notera även att nyckeltalen från föregående inlägg då jag skrev om Hernö Gin har korrigerats. Detta gäller nyckeltalet resultat efter skatt.
Med detta så får ni ha det gott
//RJE
Etiketter:
2017,
Dala,
Gin,
Hernö Gin,
High Coast,
Härnösand,
Höga Kusten,
Nyckeltal,
Värdering,
Världens bästa Gin,
Årsrapport
lördag 16 december 2017
Att stå på golvet
Som sagt dagens inlägg handlar om träning och min egen upplevelse av den och hur jag ser på att försöka ta tag i handboll igen. Detta inlägg kommer att behandla lite olika händelser, känslor som rör min ``karriär´´ om man kan kalla det de och jag hoppas jag får ihop inlägget på ett någorlunda bra sätt. Men låt oss komma igång.
Jag har alltid tränat
Träning har alltid varit en del av mitt liv och jag fortsatte att träna i tre sporter, skidor, fotboll och handboll ända fram till dess att jag skulle göra mitt val av inriktningen till gymnasiet. Många dagar hade jag en träning först och sedan direkt efter den så var jag iväg på nästa. När jag tränade som mest under en period hade jag mer eller mindre en till två träningar varje dag. Vanligtvis försökte jag kombinera eller lägga upp träningen så att jag kunde slänga i mig en banan eller en yoghurt innan nästa pass men detta var inte alltid möjligt. De dagar jag inte hade en träning så begav jag mig till simbassängen eller gymmet.
Jag hade egentligen inte så mycket mot själva idén att träna så mycket och på denna nivå trots min unga ålder och då jag aldrig råkade ut för någon större skada eller problem så fortsatte jag i samma takt. När jag började i 7:an startade jag att gymma för att förbättra min styrka och lägga på mig lite muskelmassa vilket jag innan dess hade haft lite svårt med att göra. Ett exempel är att när jag började i 7:an så vägde jag 78 kilo och var 181 cm lång. När jag vägde som mest under gymnasiet hade jag växt på mig till 182,5 cm men vägde då 115 kilo. Detta var inte fet, detta var 115 tunga kilon som klarade av att göra 30 meter från stillastående på 2,87s.
Även nu när jag inte har spelat en match i handboll under de senaste 2,5 åren så tränar jag. Under sommarhalvåret brukar jag springa en mil om dagen varvat med lite enklare fys. Jag brukar även då och då hoppa in och köra en fotbollsmatch för Ramvik då de behöver någon på bänken även om jag inte längre tränar någon fotboll då jag är hemma på byn. Under vintern som det är nu brukar det bli några vändor till gymmet varje vecka för att köra några olika muskelgrupper. Men först alltid 15 minuter på löpbandet där jag brukar försöka att ligga på 4,40–4,30 per kilometer.
För mig är att springa vilket jag sysslade mycket med under min tid som skidåkare en frihet. Att springa en mil har aldrig känts ``förjävlig´´, har det känts jobbigt och tungt? Absolut, men aldrig till den grad så att jag har vilja sluta. Jag brukar slänga på en spellista i Spotify eller lyssna på en ljudbok eller podd och låta tankarna bara försvinna. Ibland när jag har sprungit har jag nästan blivit chockad av att jag redan har kommit till vändpunkten för min tur och att det har gått 20 minuter.
Varför jag inte längre spelar eller åker skidor
För er som kanske inte känner mig så bra finns det egentligen två förklaringar till detta. När jag började att fundera på skola och vad jag skulle kunna tänka mig att bli så tränade jag fortfarande i tre sporter. I skidor var jag alltid bra på klassisk stil (kanske ett framtidslöfte?) och funderade länge på att välja skidor. Vad det gäller fotboll hade jag insett att det inte var min grej och även om jag hade varit med under början av samlingarna till distriktslaget så var inte mitt hjärta där. Vad det gällde handboll så tyckte jag det var roligt men skidor kändes ändå som det bättre valet.
Vilket tar oss till en fotbollsmatch som kom att förändra mitt liv för alltid. Vi vet inte riktigt vad som hände men under matchen så kändes det som att jag tappade känslan och kontrollen över kroppen och jag tog mig till sidan av planen och där kändes det bara som att musklerna inte ville svara och det blev kallt. Den matchen slutade med en vecka på sjukhuset följt av några månader med återkommande besök till sjukvården för olika kontroller och tester. Under denna period fick jag inte träna och när jag väl fick sträcka på benen igen så var det ungefär ett halvår kvar till dess att jag skulle välja min framtid.
Jag testade och försökte köra på som vanligt och gav mitt bästa för att komma ut i skidspåren. Det som förut hade varit en känsla av ett tåg på räls som kunde avverka kilometer efter kilometer hade bytts ut mot sandpapper och en slöhet som jag aldrig hade varit med om. Att vara bakom någon annan i spåret hade jag visserligen varit med om förut men då inom sekunder, nu var det nästan en minut. Det kändes som en evighet. Till min räddning kom handbollen. Jag var fortfarande relativt stor kroppsligt och eftersom jag ändå hade en relativt bra grund från skidorna så kunde jag hänga med eller i vissa moment fortfarande utmana de andra killarna i uthållighet på handbollsplanen. Jag åkte ned till Sverigecupen och kunde där utan att ha sökt in till någon skola få kontakt med UEIG och Kroppskultur nere i Uddevalla. Jag åkte ned till skolan där och visade upp mig och valde trots detta att stanna kvar i Härnösand för att gå handbollsgymnasiet där. Efter ett år på den linjen så kände jag att jag ville ta mig an nya utmaningar och verkligen satsa på handboll. Detta gjorde att jag inför det andra året på gymnasiet flyttade ned till Uddevalla och Kroppskultur.
Min ``första´´ skada
Under mina två år i Uddevalla och med Kroppskultur så valde jag att rikta in mig på att lägga på mig vikt och satsa mer på att bli en tung men väldigt snabb genombrottsspelare med en möjlighet till skytte. Att vara 182–183 cm är i handbolls termer ganska kort och därför ökade jag på min vikt från runt 85–90 kilo till som angett 115 kilo muskler. Under denna period uppstod dock min första riktiga skada då jag klev snett, vilket jag hade gjort många gånger tidigare men denna gång slutade det med en tur till sjukan. Är osäker på om det tog en eller två månader för denna skada att läka, men det tog tid. Jag hade när jag klev/landade snett nämligen orsakat en viss förskjutning 0,5mm i ett litet ben i foten vilket gjorde att jag fick köra rehab och göra några besök hos en idrottsläkare. Efter det så var jag tillbaka på planen och kunde köra på som vanligt.
Under mitt sista år på gymnasiet inför steg 2 eller 3 i handbolls-SM så skulle vi köra några snabba starter på korta distanser och under denna övning kände jag hur det drog till i ljumsken/låret och även denna gång blev det besök till sjukan. Återigen blev det rehab och att försöka undvika snabba rörelser i sidled under några veckor. Denna gång kändes rehaben bra och jag kom tillbaka i bra form precis inför testerna på skolan. När man går på ett gymnasium där inriktningen är en sport så har du nämligen återkommande tester för att mätta din utveckling under och mellan olika perioder. Då jag aldrig har tagit det lugnt och ljumsken kändes bra så värmde jag upp med att köra lite styrketester innan jag ställde upp mig för att göra 30 meter från stillastående. Detta är även sista gången jag har gjort detta test. Jag kom ungefär 10 meter och sedan kändes det som att benet lossnade från ljumsken likt en sugpropp och en smärta som jag inte känt förut gick igenom kroppen.
När skolan närmade sig sitt slut och jag stod inför valet att stanna kvar för att test spela för Kroppskultur för att se om ljumsken skulle hålla eller lägga ned handbollen så valde jag det senare. Jag flyttade hem och flyttade sedan vidare upp till Umeå för att studera IBP.
Mina försök att ta mig tillbaka
Väl uppe i Umeå fortsatte jag att träna i gymmet och körde en hel del löpning och efter ett tag så kändes det bättre och jag testade att spela med Umeå i div 3. Det blev inte så många matcher men känslan var att smärtan fanns där men att den ändå var överkomlig. Att vara lite öm efter en smäll är ju något som man kan stå ut med om man spelar matcher varannan helg. När jag sedan valde att avsluta mina studier i Umeå och flytta hem igen så tränade jag med Juniorerna hemma i Ramvik och med Brännans herrar (div 1) när jag hade möjlighet under det året.
Under denna period kom dock den skarpa smärtan tillbaka och ibland kändes det som att oavsett vad jag gjorde så kom smärtan. Så när jag väl flyttade ned till Göteborg under september 2016 kändes det som att jag stod inför två val. Söka upp ett lag och testa en sista gång eller ge upp. Just då hade jag nyligen genomgått en period under sommaren med fotboll och en hel del smärtor på köpet och kände att det inte var värt det längre. Just då var jag mer rädd för att göra illa mig igen och även om mindre mängder av smärta är en del av sporten så kändes det inte värt att ta risken om olyckan skulle vara framme. Jag var helt enkelt rädd för att få en smäll och i en sport som handboll där smällar är en del av sporten så kändes inte detta optimalt. Därför lade jag för sista gången skorna på hyllan och kastade in handduken.
Men vill jag spela handboll?
Under min tid i Göteborg så spelade Sveriges damer EM på hemmaplan och som trogen handbollare så var jag där för att se dem spela. Sedan var jag även på SM-finalerna i Malmö under våren vilket fick mitt intresse tillbaka för handboll. Så nu när jag bor i Kristianstad, finrummet för svensk handboll kliar det inte i fingrarna? Jo, det kliar en hel del. Jag har dessutom börjat lattja med ett gäng varje onsdag och som det känns just nu så håller ljumsken. Mycket av det tror jag beror på att jag har sedan flytten ned till Kristianstad lagt ned en hel del tid på att belasta ljumskarna under kontrollerade pass på gymmet. Det är inte samma sak som att ge järnet på plan, men om kroppen håller ihop som den gör just nu. Då kan det nog finnas en möjlighet att jag gör en comeback på planen under 2018.
Det finns nog bara en sak som jag ångrar angående mina val rörande handbollen och det är att jag inte stannade kvar i Uddevalla ett år till. Jag tror att om jag hade stannat kvar och gett det en chans så hade jag fått den hjälp och uppbackning som hade behövts för att komma över min bekymmer med ljumsken.
Det får nog sammanfatta inlägget för idag,
Jag hoppas ni har funnit texten någorlunda intressant även om det är ett lite mer personligt inlägg. Med det sagt, vi hörs.
//RJE
Etiketter:
Handboll,
Härnösand,
Kroppskultur,
Skador,
Uddevalla
söndag 1 oktober 2017
Peckas Naturodlingar delårsrapport 2017
Så här kommer det ytterligare en uppdatering av de Höga Kusten baserade bolagen och denna gång är det Peckas Naturodlingar som har rapporterat. Det är dessutom den första rapporten som bolaget ger ut som ett noterat bolag och frågan är hur ser utvecklingen egentligen ut? Jag kommer även göra en uppdatering i slutet av denna text om vad som har hänt sedan jag började skriva texten.
Kort om Peckas NaturodlingarPeckas är ett bolag som odlar tomater och fisk i ett slutet kretslopp, dvs det sker ingen nedskräpning. Bolaget har god erfarenhet av denna typ av odling och kunskapen som de besitter är av yttersta klass och ovärderlig. Dock så har bolaget aldrig genomfört någon större industriell odling och deras satsning är just nu den första av sin typ i Europa.
Delårsrapporten
Kort sammanfattat så finns det främst två punkter som jag anser att man bör lägga vikt på vid denna rapport och det är följande:
1. Bygget av den första anläggningen på 4000 kvm i Härnösand går enligt tidsplan.
2. Kassaflödet under perioden var -5 411 852 kr. Soliditeten var 89%. Likviditeten var 10 104 624 kr. Rörelseresultatet -1 738 875 kr. Resultat per aktie -0,79 kr.
Resterande information är självklart av vikt men det som just nu gäller är att främst bli klar med den första anläggningen och att få igång odlingen där så att bolaget får in lite löpande intäkter sedan gäller det att hålla kostnaderna nere så mycket som möjligt. Jag är dock ganska övertygad om att bolaget kommer att behöva göra en till nyemission under 2018 innan nästa bygge kan påbörjas och denna gång i en storlek som ligger på runt 100-miljoner. Detta för att säkra fortsatt expandering och möjliggöra utveckling av konceptet. Anledningen till att jag sätter beloppet till 100 miljoner kronor är främst att det kommer behövas en hel kapital för att bygga en anläggning av fullstor storlek (10-20 gånger större) och att det är bättre att ta in mer än vad man behöver om man ska göra en ny runda. 100 miljoner är även en fin rund siffra, även om själv behovet kanske ligger närmare 50-60 miljoner. Jag vet dock inte hur bolaget ser på utsikten av att finansiera en del eller hela summan via lån och låter detta vara osagt.
Förutom detta så har vi fortsatt ingen information om försäljning eller intäkter att gå på då verksamheten fortfarande inte har gått online. Bolaget står kvar vid att den första försäljningen av tomater bör ske 2017 och att första försäljningen av fisk bör ske under början av 2018. Att observera är att detta är estimat som är framtagna av bolaget självt och det är osäkert hur de ser på risken för möjliga förseningar och oväntade händelser. Som en försiktighetsprincip så anser jag att man bör väga in en försening om cirka 3-4 månader om det skulle uppstå någon oväntad komplikation. Om detta skulle ske så bör första försäljningen av tomater ske under början av 2018 och försäljning av fisk ske under mitten/slutet av 2018.
I övrigt så har bolaget den 8 juni förvärvat en visnings- och utvecklingsanläggnings fastighet som är belägen vid Kattastrand i Härnösand av Regnbågens Fisk KB/Per-Erik Nygård. Köpesumman landade på 550 000 kr. Bolaget hade vid periodens slut fyra anställda för expansion, utveckling, finansiering och projektering. Utbildning för deltidsarbetare sker just nu för arbete i/med växthuset och dess odlingar. Det pågår även annan rekrytering av personal som personal inom informationsgivning och PR.
Utveckling av kurs
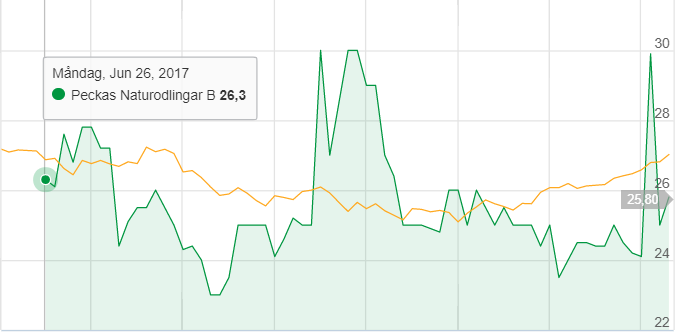
Då perioden från emissionen fram till nu är den första handelsperioden som vi har noterat för denna aktie så kan vi sammanfatta perioden enligt följande. Efter det att aktien tecknades för 25 kronor så har det varit en relativt god affär att äga aktier i Peckas Naturodlingar. Vid noteringen så handlades aktien under första handelsdagen för 24,3 kronor, vilket var en marginell nedgång.
Efter detta har handeln varit relativt volatil med en topp på 27,8 kronor, en botten på 23 kronor och ytterligare en topp på 30 kronor. Senaste stängningen var nu åter på noteringskurs 25,8 kronor (09-28). Jag anser inte att den senaste spiken på 30 är vikt då det enbart var ett avslut på denna kurs.
Uppdatering:
Då jag började att skriva denna text i slutet/början av augusti, september så har det kommit ut lite information som jag kommer försöka att sammanfatta lite kort för att ge en liten uppdatering.
19 september- Peckas testar och kontrollerar så att de konstgjorda biobäddarna fungerar. Cirka 1500m av biobädd kontrolleras och bolaget har inte rapporterat att några större problem har uppstått.
Aktiedagarna 25-27 september- Peckas har under september varit i både Göteborg och i Malmö för delta på Aktiespararnas aktiedagar.
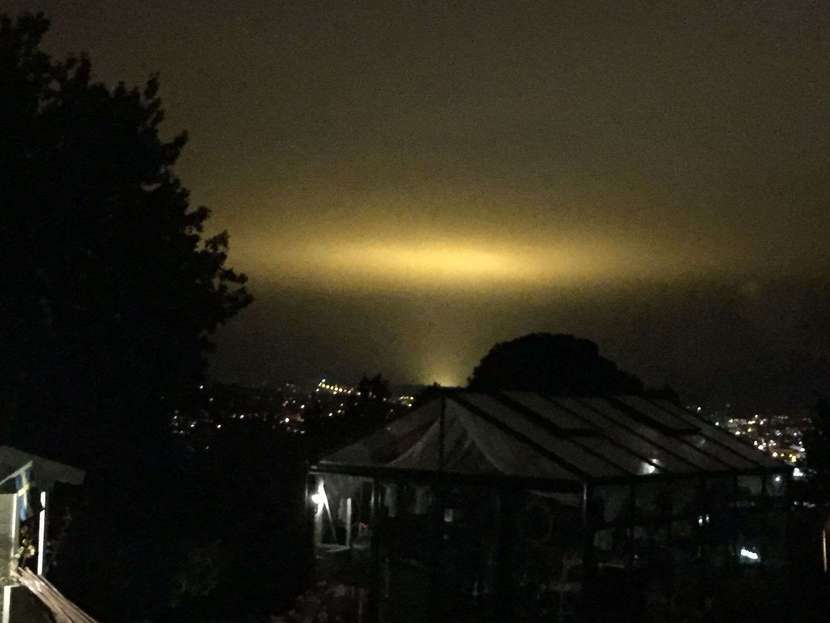
29 September- Under fredagskvällen så testade Peckas deras belysning i växthuset vilket kunde uppmärksammas av befolkningen i och runt Härnösand.
Det som är bra med detta test är att det verkar ha gått bra och arbetet fortsätter som planerat och att vi ännu inte har sett några förseningar i bygget eller utvecklingen av anläggningen. Det som dock gör mig lite orolig är det faktum att trots att detta är en relativt liten anläggning är det faktum att mängden ljus som strålar ut är ``massor´´. Hur kommer det då vara i en anläggning som är 10-20 gånger större och hur påverkar detta omgivning runt omkring växthuset. Hur påverkar detta placeringen av ett växthus, hur påverkar detta naturen och hur kan man fånga upp denna energi som slösas ?.
29 september- Förutom testet av belysningen så meddelade Peckas tidigare under dagen att de inleder en IR-satsning med Laika Consulting för att öka och förbättra kommunikationen och dess investerarrelationer. VD Hugo Wikström anger även att detta låter honom att fokusera mer på den löpande verksamheten.
Sammanfattning
Det är roligt att se att allt verkar gå bra för Peckas och deras byggnation av deras första anläggning. Detta i sig är en liten bedrift då många bolag idag verkar ha väldigt svårt att följa sina tidsplaner. Det som dock är den centrala frågan idag är fortsatt expansion och finansiering av denna. Peckas själva har angett att detta ska påbörjas eller prospekteras under 2018 och med tanke på att vi börjar närma oss slutet på 2017 så bör information om detta snart vara aktuellt. Jag kan förstå att fokuset just nu ligger på att avsluta det första bygget men vi måste börja se framåt redan nu. Vilket jag är säker på att bolaget redan gör även om de inte pratar om det öppet.
Resultatet var negativt som väntat då bolaget inte har några intäkter men det är skönt att veta att bolaget inte blöder pengar -1 738 875 kronor. Annars är det dock inte så mycket mer att säga om den första rapporten som bolaget släpper som ett noterat bolag.
Disclaimer
Som av tradition så lämnar jag en disclaimer här i slutet av mitt inlägg. Jag är ingen har ingen utbildning vad det gäller analysering eller ekonomisk rådgivning. Detta ska inte ses som en köp eller sälj rekommendation utan enbart ett inlägg där jag utvecklar personliga idéer och skriver om något som jag finner intressant. Jag är inte betald eller på något sätt kompenserad för att skriva om bolag. Detta är och ska enbart ses som mina personliga tankar.
Jag skrev i föregående inlägg att jag inte ägde några aktier i Peckas eller har ägt några och detta är fortfarande ett faktum. Jag inväntar nu liksom då att bygget av den första anläggningen ska bli klart innan jag tittar på en möjlig investering.
Med det så får ni ha det bra
//RJE
torsdag 10 augusti 2017
Xavitech delårsrapport 2017
För er som läser min blogg då och då vet att jag nyligen gjorde en liten miniserie om de bolag som är på ett eller annat sätt är placerade eller ägarsprida i Höga kusten och min tanke är att fortsätta att uppdatera information om dem även framöver. Detta kommer jag att försöka göra genom att skriva korta uppdateringar om investeringar och ny information som har dykt upp angående dem. Så vad passar då bättre än att skriva lite kort om Xavitech´s delårsrapport.
Kort om Xavitech
Xavitech är ett bolag som är baserat i Härnösand och som tillverkar mikropumpar, vilket i sin tur kan användas till bland annat medicinteknisk utrustning eller för att pumpa gas,vätska eller luft i olika krävande miljöer där utrymme är a och o. Xavitech säljer dessa pumpar främst till andra företag som i sin tur använder dem i sina produkter.
Delårsrapport
Kort om delårsrapporten så var det inget som stack ut något speciellt men det hade varit trevligt om bolaget hade kunnat signalerat eller skrivit om hur det ser ut med orderingångar framöver. Det vi just nu därför får hoppas på är att Apnicure är så nöjda med de pumpar som de har använt att de vill fortsätta använda Xavitech även framöver. Annars ser det tyvärr ganska tunt ut på ordersidan om bolaget skulle tappa Apnicure. Det finns idag inte någon ny kund som skulle kunna ersätta Apnicure och mycket står idag och faller med detta avtal.
Jag vill dock påminna om att jag skrev i föregående inlägg om Xavitech att jag inte heller förväntade mig någon större order eller någon större försäljningsökning för den delen innan andra halvan av 2017 eller början av 2018. Annars ser vi att trenden av en ökad försäljning håller och den uppgick till 2023tkr för första halvan av 2017, vilket kan jämföras med 1297tkr för samma period 2016. Det gör att min uppskattning av en försäljning på 4-4,5 miljoner kronor ser ut att kunna infrias innan året är slut. Det ska dock noteras att q2- q3 är förhållandevis svaga kvartal för Xavitech historiskt och att q2 såg väldigt bra ut trots detta. Därför skulle jag vilja skruva upp denna uppskattning till 4,5-5 miljoner kronor för helåret.
Resultatet för q1-q2 var negativt om -372tkr vilket är en försämring från -289tkr för 2016 men då är det främst engångskostnader som påverkar detta resultat. Detta är kostnader som är kopplade till listningen av bolagets aktie på NGM Nordic MtF och en tulldeposition på 228tkr. Utöver detta så har även vissa marknadsinsatser ökat under denna period vilket har ökat försäljningskostnaden. Om vi därför bortser från den adminastriva kostnaden och tulldeposition så var q1-q2 positivt. En annan glädjande punkt var att bruttomarginalen uppgick till 69% vilket är en förbättring från tidigare 63%.
Initierad studie av NPWT
En av nyheterna under q2 är att Xativech har startat en förstudie med avseende att undersöka om det går att utveckla en produkt som kan användas för NPWT(Negative-pressure wound therapy) behandling. Detta är vad jag kan förstå ett medicinskt ingrepp som gör att man lättar trycker på ett område under huden vid skador. Arbetet med denna studie kommer att intensifieras under q3 för att vara klart under oktober. Marknaden för NPWT-produkter beräknas vara värd 2,7 miljarder dollar 2022 och växa i takt med att befolkningen ökar.
Utveckling av kurs
Då jag skrev sist om aktien så handlades den runt 11-12 kronor och där låg den till runt slutet av juni varav den sedan har klättrat uppåt. Stängningen nu senast var på 14,50 och med en topp på 17 kronor. Det gör att om du köpte aktien på kursen 11,5 som var rådande nivå vid tillfället som jag skrev inlägget eller under juni så har du idag en avkastning på cirka 25-30%. Detta utan att några större nyheter har presenterats.
Sammanfattning
Om vi kort sammanfattar halvtid för Xavitech så kan vi ta med oss en ökad nettoomsättning och en ökad förlust, även om den är liten. Orderingången ökade och denna trend ser ut att hålla i sig. Bolaget har även initierat en studie av NPWT för möjligheten att använda bolagets produkter inom detta område. Bolaget ser dock ut att lägga ytterligare år till av förlust på hyllan och mycket av detta kommer från att de väljer att öka utveckling/forskningsrelaterade kostnader och att vi ännu inte har fått in någon betydande order under början av 2017. Jag skruvar upp prognosen av försäljningen till 4,5-5 miljoner från tidigare 4-4,5 miljoner.
Nettoomsättningen ökade med cirka 17 % till 2 145tkr (1 834tkr).
Resultatet uppgick till -372tkr för perioden (-289tkr).
Bruttomarginalen uppgick till 69% (63%).
Orderingången uppgick till 2 023tkr (1 297 tkr).
Disclaimer
Som av tradition så lämnar jag en disclaimer här i slutet av mitt inlägg. Jag är ingen har ingen utbildning vad det gäller analysering eller ekonomisk rådgivning. Detta ska inte ses som en köp eller sälj rekommendation utan enbart ett inlägg där jag utvecklar personliga idéer och skriver om något som jag finner intressant. Jag är inte betald eller på något sätt kompenserad för att skriva om bolag. Detta är och ska enbart ses som mina personliga tankar.
Jag skrev i föregående inlägg att jag köpt på mig en liten post aktier på runt nivån 11 kronor. Denna är idag dock såld och jag har därför inga aktier kvar i Xavitech. Om kursen skulle gå ned igen under 12 kronor så kommer jag dock överväga att köpa mig en ny post.
Med det så får ni ha det bra
//RJE
söndag 21 maj 2017
Miljonbolagen i Höga Kusten del 3 (Peckas Naturodlingar AB)
Det här är kanske det bolag som sticker ut mest under min lilla serie av bolag från Höga Kusten och det som gör detta bolag unikt är inte några priser eller nomineringar utan det som gör detta bolag så unikt är deras affärsidé.
Det som får Peckas Naturodlingar att sticka ut från mängden är att detta är ett bolag som till 100% genomför sin verksamhet i ett kretslopp (varor, produkter och tjänster som cirkulerar i ett slutet system). Dvs det är minimal nedskräpning och miljöförstöring av närområdet. Jag skulle vilja säga att detta är ECO 2.0.
Försäljning
Vanligtvis brukar jag i denna del gå igenom den försäljning som bolaget har men då detta bolag inte har någon inkomst/försäljning ännu så kommer jag mer att prata om de möjligheter som detta bolag har och mycket av detta kommer att självklart komma från vad bolaget själv har angett.
I deras första anläggning som placeras i Härnösand kommer de att producera ungefär 200 ton tomater och 20 ton fisk (regnbåge). Om vi då utgår från vad de själva har angett så gäller följande.
40–80 kr/kg (tomater) vilket betyder ett pris till kund på 80–160 kr/kg i butik. Motsvarande siffror för fisk är 70 respektive 140 kr/kg i butik. ( 200 000x 40 + 20 000x 70)= 9,4 miljoner kronor. Baserat till att de får ut 65 kg tomater per kg/m2Det som får Peckas Naturodlingar att sticka ut från mängden är att detta är ett bolag som till 100% genomför sin verksamhet i ett kretslopp (varor, produkter och tjänster som cirkulerar i ett slutet system). Dvs det är minimal nedskräpning och miljöförstöring av närområdet. Jag skulle vilja säga att detta är ECO 2.0.
Försäljning
Vanligtvis brukar jag i denna del gå igenom den försäljning som bolaget har men då detta bolag inte har någon inkomst/försäljning ännu så kommer jag mer att prata om de möjligheter som detta bolag har och mycket av detta kommer att självklart komma från vad bolaget själv har angett.
I deras första anläggning som placeras i Härnösand kommer de att producera ungefär 200 ton tomater och 20 ton fisk (regnbåge). Om vi då utgår från vad de själva har angett så gäller följande.
Detta är det exempel som de använder för att beräkna vilka intäkter de kommer att ha för den första anläggningen som kommer att ligga på 4000m2 där ¾ är avsett för tomatodling och resterande är för fiskodling. Om vi då använder oss av deras andra exempel vilket gäller en/flera stora anläggningar som de har planerat att bygga så hamnar vi på en yta av 100 000m2 och med samma fördelning så borde detta ge en omsättning på totalt 234 Mkr, varav tomater 195 Mkr och fisk 39 Mkr.
Då beräknas detta baserat på att priset till grossist blir lägre och landar på 30kr/kg för tomaterna och 60kr/kg för fisken. Men i detta exempel är även produktionen effektivare och inköp av foder och varor billigare.
Beräknad försäljning
För den första anläggningen har de räknat med en vinstmarginal om 15% vilket gör att bolaget landar på 1,4 miljoner. Rörelseresultat (EBITDA): 45% motsvarande 4,1 Mkr (exkl bidrag fr Jordbruksverket).
Vad det gäller den andra och de följande anläggningarna så har de räknat enligt följande: vinstmarginal 15-30% och det motsvarar då 35–70 Mkr.
Vad är deras affärsidé?
Alla kanske inte riktigt förstår hur bolagets affärsidé ser ut eller vad tomater har med fiskar att göra och därför kommer jag att i denna lilla del försöka att förklara detta. Deras affärsidé bygger på en ändå relativt gammal idé om att man kan odla grönsaker och andra produkter i ett kretslopp ( akvaponi ) utan att behöva släppa ut några gifter eller andra utsläpp. Allt är slutet inom samma system och inget går förlorat. För att göra det så tydligt som möjligt så tar jag även med bolagets egna beskrivning.
1. Odlingsanläggningen består av en fiskbassäng och ett växthus
2. Foder tillförs till fisken
3. Det näringsrika vattnet från fisken leds över till en grusbädd med tomatplantor.
4. Tomaterna tar upp näringen samtidigt som bakterier i grusbädden renar vattnet
5. Det renade vattnet syresätts och återförs till fisken
6. Det sker inga som helst utsläpp av avloppsvatten. Däremot dunstar en del av vattnet bort samt att växterna tar upp vatten. Totalt sett behöver ytterst lite vatten tillföras systemet.
7. 1 kilo fiskfoder ger 1-1,1 kilo fisk och 10-12 kilo grönsaker.
Detta sker dessutom i ett växthus vilket gör att under vintern så kan Peckas Naturodlingar jämfört med många andra svenska``bönder´´ fortsätta att producera närproducerade och miljövänliga grönsaker utan uppehåll. De kan därför tekniskt sett odla ekologiska meloner mitt under den svenska vintern i Sverige. Detta är väldigt unikt, spännande och faktiskt väldigt tekniskt om man jämför med traditionell odling.
Framtiden
Det finns mycket som talar för ett företag som Peckas Naturodlingar och en av de kanske främsta anledningarna till varför jag tror att bolaget kommer att lyckas är den ökade efterfrågan av miljövänlig och närproducerad mat. Bolaget har även en gedigen erfarenhet av just kretsloppsodling tack vare Pecka Nygård som själv har jobbat och testat sig fram under 20 års tid med denna typ av system.
Det som dock talar emot detta företag och som jag kommer att täcka lite mer utförligt i mina egna tankar är det att bolaget kommer att få det väldigt svårt att expandera utan att söka mer kapital. Bolaget kommer även att få det svårt att pressa upp marginalerna jämfört med många andra företag. Det går även inte att skala av delar av företaget eller öka effektiviteten så mycket mer än vad deras nivå kommer att ligga på vid start. Men trots detta så ligger bolaget rätt i tiden och jag tror att bolaget kommer att lyckas även om man inte ska förvänta sig någon raket. Just nu bygger de sin första anläggning som kommer att finnas i Härnösand och är beräknad att vara klar under september i år. Sedan kommer även arbetet med att finna en geografisk plats för den större anläggningen att sätta igång senare under året. Just nu siktar bolaget på att etablera denna anläggning i anslutning till någon följande städer, Göteborg, Stockholm och Malmö. Den anläggningen kommer att ligga på runt 40 000m2 och innan 2021 så har de beräknat att de ska vara uppe i 100 000m2 av odlingsbar yta.
Ett gott tecken är att redan nu är hela årsproduktionen från den första anläggningen uppbokad av Delta Grönt AB som levererar till de stora livsmedelskedjorna ICA, Coop och Axfood. De första tomaterna beräknas att skördas i november 2017 och den första skörden från fiskodlingen sker förhoppningsvis i mars 2018.
Mina tankar
I denna del kommer jag att denna gång dela upp det i två delar och sedan får vi se vad det leder till. Det fanns helt enkelt mycket att fundera kring vad det gällde detta företag och eftersom det är mina tankar så kör vi bara på.
Det negativa
Jag har haft svårt att riktigt se det ekonomiska värdet i denna investering och det jag ständigt kommer fram till är att detta är ett konsumentföretag. Det är som ICA eller vilket annat företag som sysslar med produktion eller försäljning av mat och ska därför värderas därefter. Tillväxten kommer troligtvis vara god för företaget de närmaste 5-6 åren då det är under en uppbyggnadsfas men sedan kommer de att komma till en gräns där det är svårt att finna någon ytterligare tillväxt och det som då finns kvar att göra är att dela ut vinsten. Anledningen till detta är att även om efterfrågan för ekologisk mat kommer att öka så kommer det vara svårt att konkurrera med de billigare utländska alternativen. Jag tror helt enkelt inte på att människor kommer att betala 20-30% mer för en tomat, jag vet att jag personligen kommer inte att göra det.
Det som jag även har svårt med vad det gäller detta företag är att en stor del av värdet kommer att finnas i deras byggnader. Det kommer knytas upp en otroligt stor klump kapital de anläggningar som de bygger. Även om man betalar av dem under 20 år eller längre så kommer en betydande del av bolaget vara fastlåsta i fastigheter ett exempel på detta är följande. Till denna första anläggningen har bolaget köpt mark för 2,4 Mkr och beställt växthus för 16 Mkr. Detta sett till att bolaget är idag värderat till 55 miljoner. Det är en betydande del av företaget i en enda fastighet och då är det den lilla fastigheten på 4000m2.
Det som jag slutligen har svårt med i detta fall är risken med att hantera fisk i en större skala. Bolaget och dess nyckelpersoner har en god kunskap om kretsloppsodling, men då i mindre skala. Nu ska man göra detta i en skala som är gånger 1000 större. Det finns en risk där som kanske är underskattad, vad händer om själva skalan är ett problem? Vad händer om det visar sig att det system som de kommer använda sig av inte är lika effektivt eller lönsamt som det har varit i mindre system? Vad sker om olyckan är framme och fisken i en anläggning måste kasseras på grund av någon lus eller bakterie?
Det positiva
Nu har det varit en hel del negativt om detta företag från min sida i föregående sektion så nu är frågan finns det inget bra med detta företag? Jodå det finns en hel del saker som jag även gillar.
Jag ser detta företag som nämnt ovanför som ett konsumentföretag som t.ex. ICA. Behöver detta vara en dålig sak ? absolut inte, alla gillar ju stabila företag som oavsett konjunktur säljer sina produkter. Alla människor måste äta och varför inte då äta en tomat eller en regnbåge eller varför inte äta dem tillsammans? Så därför anser jag att detta bolag är ett bolag som bäst passar sig till den långsiktiga portföljen. Den kommer inte att ha den största tillväxten men den kommer att vara stabil och kanske växa med 4-5% procent per år och jag skulle tro att detta kommer att i framtiden bli en stabil utdelare.
Det jag även tycker om är det initiativet som man som företag tar. Man är trots allt först i Europa med detta koncept. I Asien och USA finns det dock liknande anläggningar och företag som riktar in sig på kretsloppsodling. Jag har länge följt ett kanske inte exakt liknande koncept men i alla fall väldigt nytänkande och det är http://www.plantagon.com/. Jag tror att i framtiden så kommer alla större städer ha sitt eget eller sina egna ``växthus´´ som försörjer dem med mat och kanske är Pecka en del av den framtiden. Tänk er att placera ett växthus i anslutning till varje stad med över 50 000 invånare, odla tomater, grönsaker, frukter och fisk. Allt på ett sätt som inte påverkar naturen på ett negativt sätt och som inte utsätter människor för onödiga gifter och kemikalier.
Sammanfattning
Jag tycker om tekniken och konceptet bakom Peckas Naturodlingar men just nu känner jag personligen att jag vill vänta innan en investering blir aktuell. Om den första anläggningen blir en succé så kommer jag att åter utvärdera min ståndpunkt och efter det möjligtvis köpa några aktier. Främsta argumentet jag skulle ge någon idag till att köpa denna aktie är nog följande, detta är en investering i framtiden och förhoppningen om att man då kommer att odla och försörja de större städerna via detta eller liknande system.
Intressanta nyckeltal för Peckas Naturodlingar AB
Ägarbild (tre största ägarna) innan nyemission
Disclaimer
Jag vill som vanligt då jag pratar om aktier och företag lämna en disclaimer här i slutet av inlägget. Jag är ingen har ingen utbildning vad det gäller analysering eller ekonomisk rådgivning. Detta ska inte ses som en köp eller sälj rekommendation utan enbart ett inlägg där jag utvecklar personliga idéer och skriver om något som jag finner intressant. Jag är inte betald eller på något sätt kompenserad för att skriva om bolag. Detta är och ska enbart ses som mina personliga tankar.
I detta fall vill jag även påpeka att informationen som jag har att tillgå vad det gäller ägarbilden inte är uppdaterad sedan nyemissionen. Denna information är hämtad från deras Memorandum som de tog fram till emissionen och därför kommer denna bild idag se annorlunda ut. Företaget har även bara ett år med finansiellt underlag och bolaget har ännu inga intäkter.
Jag äger inga aktier i Peckas Naturodlingar och har aldrig gjort det. Jag har även ingen personlig koppling till företaget och har aldrig ätit någon tomat eller fisk från en kretsloppsodling.
Med detta så får ni ha det gott
//RJE
Etiketter:
Akvaponi,
Box Whisky,
Hernö Gin,
Härnösand,
Höga Kusten,
kretsloppsodling,
NGM,
Norrland,
Notering
Prenumerera på:
Inlägg (Atom)