Visar inlägg med etikett Fonder. Visa alla inlägg

söndag 24 oktober 2021

Uppdatering min Premiepension 2021

Ibland sker det saker i världen som tyvärr är svåra att se innan de sker och när de väl sker så verkar alla tecken vara så tydliga. Detta gör att jag nu redan skriver ett nytt inlägg avseende min PPM-Portfölj. En uppdatering av mina innehav och varför jag har gjort mina förändringar.

Ytterligare 9% upp
Ni som läste mitt senaste inlägg vet att jag låg kring 20,3% upp för året och totalt 12,7% genomsnittlig avkastning och att mitt övergripande mål är 15%/år.

Sedan dess har främst Länsförsäkringar Fastighetsfond A och inte minst Swedbank Robur Technology A fortsatt sin klättring uppåt vilket har gjort att den totala avkastningen för året är 29,8% och med en total genomsnittlig avkastning om 13,6%.

Detta i kombination med lite ändringar på den globala scenen har gjort att jag just nu utvärderar portföljens allokeringen för resten av 2021.

Att komma ihåg är att då jag ännu är relativt ung kommer enskilda bra år få en större effekt procentuellt än någon som har sparat under 20 år.

Mina förändringar och varför
Nedan kommer jag att deklarera mina förändringar och förklara varför jag har gjort dem. Dels för att dela mina tankar men även för att rationalisera mina egna val i skriftlig form.

1. Länsförsäkringar Fastighetsfond A ( Såld )
Delen i denna text kommer att vara till stor del baserad på vad jag kände och upplevde under september innan korrektionen som skedde under slutet av september och början av oktober.

Denna gång tackar jag och bugar för lunchen. Nästan 50% upp får mig att fundera kring risken för en eventuell korrigering nedåt då de flesta fastighetsbolagen på börsen handlas kring eller till All Time High.

Jag anser att möjligheten för 10% upp och risken för 10% ned är snart runt 50/50 och när det gäller odds som dessa väljer jag att sälja .

Jag har dock valt att inte lämna fastighetsbolagen helt då värderingen för enskilda fastighetsbolag jämfört med andra aktiebolag inte kan ses som övervärderade, vilket säger en del om marknaden. Detta även om diskussionen kring substansvärdet har tagit fart under sensommaren. Substansvärdet är det aktuella värdet på fastigheterna i relation till bolagsvärdet, normalt vill man köpa fastighetsbolag med en stor substansrabatt då detta innebär att det finns mer värde i bolaget än vad marknaden värderar det till.

Sedan jag började skriva detta inlägg har fonden gått från nästan upp 49% i år till att nå botten 29% för att sedan svänga tillbaka precis strax under 46%. En korrektion som jag önskade skulle inträffa men som jag tyvärr inte tog chansen att köpa tillbaka fonden i. Nu när fonden börjar närma sig all-time high igen ser jag ingen anledning att rusa in i fonden och helst inte innan rapportperioden är över.

Min tes kring svenska fastigheter står dock kvar även om jag inte nödvändigtvis tycker att du bör köpa en fastighetsfond idag.

2. AP7 försiktig ( Köpt )
Då jag inte vet ännu vad jag ska ersätta fastighetsfonden med eller om marknaden hinner att genomgå en korrektion (text som nu är ganska gammal) innan jag trycker på köpknappen av en annan fond har jag för tillfället valt en fond som jag aldrig trodde skulle dyka upp i min portfölj. AP7 försiktig. I detta fall får det anses som en kontant placering varav risken för en större rörelse upp eller ned får anses vara mycket låg.

Tanken är dock att denna fond ska vara utbytt innan årsskiftet och beroende på hur fastighetsmarknaden utvecklas under senare halvan av 2021 kanske det blir ett återköp av fastighetsfonden. Detta låter jag dock vara osagt medan jag utvärderar alternativ.
Med facit i hand kom mitt köpläge i början av oktober och då jag inväntade ännu lägre nivåer vilka aldrig infriades sitter jag kvar i detta innehav tills det att jag har kunnat gå igenom rapporterna från den aktuella rapportperioden.

3. Handelsbanken Global Tema A1 ( Såld )
Försäljningen av denna fond har inte något med själva fonden eller dess fondförvaltares kapacitet att göra bra placeringar.

Utan jag säljer den för att minska exponeringen mot Kina. Då Kina nyligen började att slå ned på utbildningsbolag, spelbolag, nyhetsbolag och bolag som är noterade utomlands så känner jag att det inte längre är säkert att investera i Kina. Att inte glömma är fastighetssektorns härdsmälta vilket utspelar sig just nu.

Visserligen finns risken att jag går miste om en hel del avkastning via detta val men så länge diktaturen agerar irrationellt och kväver sin egen ekonomi och sina egna bolag genom inskränkningar som bara tjänar till att få mer makt över folket och placera partimedlemmar i positioner där de själva kan berika sig på vad Alibaba, Tencent, WeChat, Didi och andra kinesiska bolag har skapat går det inte att investera i Kina.

Min uppfattning har länge varit att Kina kommer tillslut tvingas att överge sin diktatur då kapitalism kräver en viss form av statsskick för att kunna utvecklas och växa. Tyvärr ser det ut som att Kina hellre väljer att riskera offra hela sin ekonomi och framtid för att öka sin kontroll över kinesiska bolag och landets invånare. Och när partiet plötsligt kan bestämma sig för att en VD, bolag eller bransch är en fienden för staten och allmänt välstånd, ja då är det svårt att göra kloka investeringar.

4. Skandia Time Global ( Köpt )
Istället för Handelsbanken Global Tema A1 blev det Skandia Time Global en fond som har som huvudfokus teknik och kommunikation. Den är definitivt inte lika bred som Handelsbankens fond men den innehåller de bolag och delar som jag tror kommer att tjäna på digitaliseringen och tillverkningen av komponenter för mobiltelefoner, datorer, bilar, kylskåp m.m.

Under perioden jag har ägt fonden har den dock gått ned från att passera toppen om 28,5% i augusti till idag 21,7% i oktober. En stor del av detta är till följd av en stor exponering mot Facebook, ett bolag som tycks alltid hamna i någon form av skandal eller under utredning av någon amerikansk myndighet. Jag kommer dock sitta kvar även om vi nu kanske ser en sektorrotation bort från teknikfonder.

5. Swedbank Robur Technology A (Behåll)
Jag fortsätter att behålla trotjänaren i portföljen. Då fonden har gått bra historiskt och även i år får den stanna även om den har vissa kinesiska innehav. I detta fall rationaliserar jag mitt val att behålla denna fond med att jag har ägt denna sedan 2018 och detta har gjort att den är min grund i portföljen. 2018 är visserligen bara 3 år men för mig som är aktiv och genomför byten var 6-12 månad och ibland under kortare intervaller är 3 år en lång tid.

Det finns ingen anledning att sälja även om fonden skulle under en period underprestera. Innehaven tror jag kommer övertid gå bättre än övriga marknaden och om vi tittar tillbaka om 5-6 år är jag säker på att fonden kommer att kunna slå 15% om året.

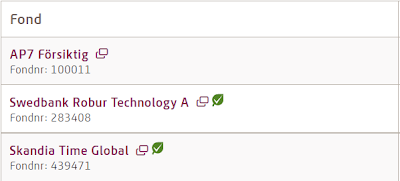
Med detta sagt är mina innehav idag:


//RJE

Disclaimer
Jag får ingen kompensation för de produkter redovisade i detta inlägg. Detta är inte i någon form finansiell rådgivning utan inlägget är skrivet i utbildningssyfte där jag redovisar mina innehav, hur jag har valt dem och varför jag har valt dem. Det är enbart mina personliga åsikter som delas i detta inlägg och dessa kan ändras över tid. Ni bör inte basera era investeringsbeslut enbart på denna text utan gör alltid er egen analys innan ni utför en köp- eller säljorder.

söndag 4 juli 2021

Min Premiepension 2021


Då jag försöker vara relativt öppen med mina tankar, mål och funderingar kring mitt sparande och mina investeringar tänkte jag idag gå igenom min premiepension och diskutera men även förklara lite hur jag tänker kring mål och strategier.


Kort statistik från Pensionsmyndigheten
Enligt statistik från Pensionsmyndigheten har idag 99% av samtliga portföljer i premiepensionssystemet en positiv utveckling. Det betyder att 1 av 100 har en negativ utveckling på sin portfölj och detta är faktiskt ganska otroligt. Jag misstänker att siffrorna för Avanza och Nordnet inte är lika muntra om man skulle granska kundernas portföljer.

Nu kan visserligen denna statistik vara skev då portföljer med kort historik har en orimligt stor påverkan om man har en dålig start varav det bör i teorin vara omöjligt att övertid prestera en negativ utveckling i premiepensionssystemet då börsen av regel går upp runt 8-10% per år.

Enligt samma statistik kan vi även utläsa att den genomsnittliga avkastningen för
svenskarna i premiepensionssystemet är 7,6% per år sedan starten vilket är bra med tanke på en låg inflation och en obefintlig ränta. Detta omräknat i kronor innebär att en nybliven pensionär kan förvänta sig runt 1 600 kronor i månaden enbart från premiepensionen.

Vad som dock förvånade mig är det faktum att även om genomsnittet är runt 1 600 kronor så finns det dem som får så mycket som 10-11 000 kronor per månad och där 3 500 får anses vara en bra premiepension. Detta trots att taket för den årliga avsättningen till Premiepensionen enbart är cirka 12 500 kronor. Det betyder att skillnaden mellan 1 600 kronor och 11 000 kronor kommer bero på främst 3 saker:

1. Hur länge du samlar in till din Premiepension.
2. När du börjar ta ut pengar från portföljen.
3. Din avkastning.

Det finns självklart fler aspekter att titta på men detta bör i de flesta fall förklara varför en person enbart har 1 000 kronor i månaden och varför någon annan har 10 000 kronor i månaden.

I kort kan vi även utläsa att fördelningen avkastningsmässigt är uppdelad enligt följande block. Cirka 60 000 personer har en utveckling under 2%, 2 miljoner har en årlig utveckling om 2-6%, 3,3 miljoner har över 8%, 2 miljoner har över 10%, 600 000 har en årlig avkastning om 12% och runt 20 000 har lyckats med 14%.

Mitt mål 15%
Om ni har läst mina inlägg förut vet att jag har som mål att ha en årlig avkastning om 15% när det kommer till mina egna investeringar och den enklaste anledningen till varför jag tycker om att rikta in mig på just denna magiska siffra är eftersom 15% om året i 5 år innebär att du har dubblat ditt kapital. Detta gör att du kommer att dubbla dina pengar var 5 år om du inte gör några ytterligare insättningar.

Att notera är dock att 15% årligen är något som väldigt få lyckas med. Enligt pensionsmyndigheten är det färre än 20 000 som lyckas med detta. Det är därför inte omöjligt även om det är väldigt svårt.

Jag har i skrivande stund tack vare en bra start på 2021 lyckats mäkta med 20,3% vilket är med tanke på min spridning över 3 fonder varav en av dem är en Globalfond helt okej.

Så varför just 15% ? Som jag angav tidigare, det tar 5 år att dubbla det ursprungliga kapitalet. Det är enligt min uppfattning även viktigt att sikta högt och 15% är högt, om du lyckas med detta tillhör du en väldigt liten elit av Premiepensionssparare. Jag gillar även 15% för det är inte ett orimligt mål, det är lätt att räkna på, det är lätt att visualisera och det är en fin ``rund´´ siffra. Något som inte bör underskattas.

Men hur ser 15% om året egentligen ut på en liten längre tidshorisont om vi börjar med 1 000 kronor?

ÅR 0: 1 000 kronor
ÅR 5: 2 000 kronor
ÅR 10: 4 000 kronor
ÅR 15: 8 000 kronor
ÅR 20: 16 000 kronor
ÅR 25: 32 000 kronor
ÅR 30: 64 000 kronor
ÅR 35: 128 000 kronor
ÅR 40: 256 000 kronor
ÅR 45: 612 000 kronor

Detta är alltså utan att några extra insättningar tillkommer under hela perioden och allt annat är samma lika under 45 år. I praktiken kommer dock kapitalet till en början att främst öka från din årliga avsättning om maximalt 12 525 kronor varav övertid kommer avkastningen som procentuell andel öka till att nästan helt utgöra den andel som utgör din årliga portföljutveckling.

Problematiken kring fokuset på låga avgifter
Något som har blivit ett fokusområde att diskutera de senaste åren är ämnet kring avgifter och det enligt mig det överdrivna fokuset på att sänka dessa till 0. Om du inte har något intresse för ditt sparande och i längden din pension så är jakten på låga eller inga avgifter det minsta du kan göra för att få en hyfsad avkastning.

Vad detta dock innebär är att du kommer nog inte få en årlig utveckling vilket överstiger 7,6% eller i kort genomsnittet. Detta då alternativen som normalt är billigast är de alternativ som ligger närmast genomsnittet eftersom dessa i de flesta fall är viktade genom ett eller flera nyckeltal eller index vilket troligtvis följer den bredda utvecklingen på börsen eller börserna.

Det är nämligen billigast att kopiera något som redan existerar och om man enbart följer ett index så kommer du även få samma utveckling som indexet. Vad du egentligen betalar för är genomsnittet vilket många nog är nöjda med men inte jag.

Jag tror och är övertygad om att det finns förvaltare och aktiva sparare som kan slå genomsnittet och deras jämförelseindex övertid bara man är medveten om att resultaten på kort sikt kan variera. Därför är jag beredd att svälja lite högre kostnader i utbyte mot potentialen om att kunna slå genomsnittet och då jag idag har en avgift om 0,29% vilket kan jämföras med den genomsnittliga avgiften på 0,23% men med en årlig avkastning om 12,7% så måste jag säga att det är värt det. Rent teoretiskt betalar jag 0,06% mer för cirka 5,1% överavkastning. Nu är det inte så det riktigt går till men då jag inte bryr mig om att leta efter varje liten krona som vissa andra gör utan fokuserar mer på att söka stabila case där avkastningen bör enligt min tes stiga mer än genomsnittet så tror jag att min strategi kommer visa sig vinnande i längden.

Min strategi
När jag väljer fonder till min Premiepension så bryr jag mig mindre om avgifter och mer om den långsiktiga potentialen i den bransch eller den inriktning som fonden har. Jag avskyr verkligen räntefonder, blandfonder och allt som inte är aktiefonder. Min strategi är enligt följande:

Läs av rummet: Förstå vart världen är påväg, vilka trender är heta och försök visualisera hur världen kommer att se ut om 1 år, om 10 år och om 50 år.
Begränsa för många byten: Om du tror på din tes och är övertygad om att du har rätt varför byta dina innehav i panik bara för att du drabbas av en tillfällig motgång.
Avkastning kostar: Ibland kan det vara okej att betala lite mer.
Gör din egen analys: Vet vad du köper, varför du gör det och när du gör det.
Läs ekonominyheter: Om du vill veta varför din portfölj går upp eller ned så måste du tillägna lite tid till att förstå hur allt hänger ihop.
Investera i behov: Går börsen ned ? alla behöver mat och internet. Brinner världen? Alla behöver betaltjänster och ett tryggt boende.
Undvik försäljare: Om en fond har råd att anställa personer som enbart ska jaga nya kunder bör du undvika denna fond som pesten.

Om vi då tittar på dessa punkter och försöker applicera detta i verkligheten så finner vi enligt mig 4-5 trender eller områden som är av intresse att investera i nu 2021 och även de kommande åren.

1. Svenska fastigheter: Även om företag kommer se över vilka utrymmen de behöver i form av kontor och produktionsytor är trenden tydlig. Den bästa investeringen just nu i Sverige är fastigheter. Så länge pengar är gratis, räntan är låg och våra kära politiker jagar privatsparare kommer priserna på fastigheter att öka i brist på andra alternativ. Att det dessutom ser ut att saknas politisk enighet för att göra nödvändiga förändringar och en Riksbank som å ena sidan beklagar sig över hushållens skulder men å andra sidan bidrar till lånefesten via obligationsköp ser priserna inte ut att minska nämnvärt de kommande åren. Jag är även tveksam till att ett sänkt ränteavdrag kommer göra större skillnad.

2. Chip och halvledare: Om vi enbart ser till bilbranschen har utvecklingen kring digitalisering verkligen tagit fart och nu är bilarna proppfulla med datorer. Om vi följer upp detta spår så ska alla vitvaror och möbler idag vara uppkopplade och erbjuda de senaste lösningarna och detta kräver chip och halvledare. Behovet är så stort att vissa tillverkare räknar med att det kommer finnas en eftersläpning i produktion och tillverkning till andra halvan av 2022 eller början av 2023.

3. Digitalisering av tjänster: Digitalisering är egentligen en våg eller kanske ett antal vågor som just nu närmar sig stranden. Du kan försöka stoppa utvecklingen eller ignorera det faktum att du snart kommer att bli bortsköljd men digitaliseringen är på väg och den kommer att slå brett, den kommer slå hårt och den kommer att förändra allt. Nu kanske du tänker, men är inte digitaliseringen redan här ? Egentligen inte. Många av de produkter och tjänster som har diskuterats under de senaste 20-30 och kanske 50 åren är visserligen på väg men de har ännu inte anlänt med full kraft. Men detta kommer ske under 20 och 30-talet.

4. Ny energi och lösningar: Solkraft, Vindkraft, Fusion och andra energi och ellösningar är redan här men ännu är de långt ifrån tillräckligt effektiva för att ersätta eller tillgodose det behov vi kommer att ha om 50 år. Dels är kostnaden för hög, dels är effekten för låg men även problematiken kring sparandet av energi måste effektiviseras och utvecklas. Det få kanske vet är att lagring av energi i vatten i form av konstgjorda/naturliga sjöar på höjder är fortfarande en av de effektivaste sätten att lagra energi. Därav är jakten på ett batteri för långtidslagring av energi troligtvis 2000-talets egna guldjakt. Den som kan skapa eller bygga ett batteri som är mindre än en sjö men har kapaciteten att försörja en stad med el under en längre period från lagrad överskott utan att förlora 95-96% av effekten och kostar mindre än svensk BNP kommer att bli rik.

5. Nöjen och resor: Jag tror att nu när människor har suttit inlåsta med sina nära och kära de senaste 2 åren kommer de flesta vilja ut och resa. Att några spår att resor inte kommer att återhämta sig till samma nivå som innan pandemin de kommande åren tror jag personligen är fel. Människor kommer att börja röra på sig och det i en större utsträckning än vad många ``experter´´ tror. Människan har en otäck vana att förtränga saker som finanskriser, krig och allmänt elände så snart det ser ljusare ut på andra sidan tunneln. Och detta har gjort att många flygbolag, kryssningsbolag och andra bolag inom den lite bredare rese- och nöjesbranschen redan sett i sina aktiekurser stiga kraftigt under 2021.

Mina Innehav:


Mina innehav idag är följande:

1. Handelsbanken Global Tema A1
Detta är min breddare fond med inriktning mer mot tjänster och produkter som kanske inte är de flashigaste sakerna att investera i eller prata om men samtliga av dessa innehav är marknadsledare, gynnas av digitalisering, av en stark konsument och har enligt min uppfattning en stark framtid. Är den stabila delen i portföljen.

The Home Depot Inc - amerikansk detaljhandelskedja för inredning och bygg.
Microsoft Corp - Windows, Office, OneDrive, Serverlösningar, XBOX, m.m.
Nasdaq Inc - Ägarbolag av 7 olika börser.
Ping An Insurance (Group) Co. of China Ltd Class H - Försäkringar, bank- och finanstjänster.
Graphic Packaging Holding Co - Design och utveckling av kommersiella förpackningar.
East West Bancorp Inc - Banktjänster
Prudential PLC - Försäkringar och investeringar
Mastercard Inc A - Betallösningar
SK Hynix Inc - Tillverkar datorminnen.
Taiwan Semiconductor Manufacturing Co Ltd ADR - Tillverkar chip.

2. Swedbank Robur Technology A
Detta är en mer fokuserad fond med inriktning på digitalisering, utveckling och tillverkning av de produkter eller tjänster vilka kommer gynnas av en värld som rör sig framåt. Kommer alla dessa bolag existera om 20 år ? kommer de vara marknadsledare ? Troligtvis inte men det de bygger nu och vad de skapar kommer att forma din inte allt för avlägsna framtid. Både på gott och ont.

Att notera här är att minst två bolag ingår i båda fonderna som 10 största innehav och att denna överlappning sker ytterligare när du letar dig igenom underlagen.

PayPal Holdings Inc - e-handelsföretag som erbjuder tjänster för betalningar
Nvidia Corp - Grafik och elektronik.
Adobe Systems Inc - programvaruföretag
Servicenow - mjukvaruföretag som utvecklar en cloud computing-platform
VMware Inc - mjukvaruföretag inom app, cloud och digitala arbetsytor
Global Payments - tillhandahåller finansiella teknologi tjänster globalt.
Microsoft Corp - Windows, Office, OneDrive, Serverlösningar, XBOX, m.m.
TSMC - Tillverkar chip
Apple Inc - Förutom Iphone och iMac driver Apple en väldigt lönsam och växande försäljning av tjänster, spel och produkter via sina plattformar.
Samsung Electronics Co Ltd - Mobiler, elektronik, chip och mjukvaror.


3. Länsförsäkringar Fastighetsfond A
Då fastigheter tack vare olika anledningar har blivit den billigaste, lönsammaste och troligtvis högst subventionerade formen av sparande kan jag inte även om min uppfattning har varit att fastighetsmarknaden har varit i en bubbla under de senaste 10 åren exkludera fastigheter från min portfölj. Det är helt enkelt vansinnigt att lämna en gratis lunch på bordet och då fastighetsbolagen fick en smäll under 2020 bör det finnas utrymme för en fortsatt omvärdering.

Samhällsbyggnadsbolaget i Norden AB - Äger och förvaltar bostads- och samhällsfastigheter.
Fastighets AB Balder - Fokus på förvaltning och vidareutveckling av kommersiella fastigheter i norden.
Sagax B - Kommersiella fastigheter inom sektorerna lager och industri.
Nyfosa AB - Förvärvs drivet bolag av kommersiella fastigheter, huvudsakligen bestående av kontor och logistik/lager.
FastPartner - Kommersiella fastigheter, huvudsakligen bestående av kontor och logistik/lager.
Klövern AB - Kommersiella fastigheter, lager och logistik, samt lokaler för vård, utbildning och detaljhandel.
Platzer Fastigheter Holding AB - Hyr primärt ut lokaler för kontor, industri och lager.
Wihlborgs Fastigheter - Kommersiella fastigheter i Öresundsregionen.
JM AB - Nordisk projektutvecklare av bostäder och större bostadsområden
Stendörren Fastigheter AB - Förvärv, utveckling och vidare förvaltning av ett fastighetsbestånd som huvudsakligen består av kommersiella fastigheter.


Detta är mina innehav just nu och jag har för tillfället är inga byten aktuella.

AP7- Världens bästa fond?
Jag är av natur negativ mot passiva, index kramande och tråkiga fonder som enbart agerar som den lata mannens/kvinnans val. Men även jag måste erkänna att det finns något imponerande med den avkastning som Såfa fonden har mäktat med.

Under de senaste 10 åren har avkastningen varit 16,1% och om du investerade 100 kronor 2011 har du idag nästan 450 kronor. En väldigt bra avkastning för de individer som alltså inte har gjort ett aktivt val. Det betyder även att en stor grupp som har gjort egna aktiva val har underpresterar rejält mot dem som har gjort absolut ingenting.

Det finns dock något som jag inte tycker om med AP7 och det är den automatiska omviktningen från aktier till räntepapper som sker när portfölj innehavaren blir äldre. Denna omfördelning sker när individen har hunnit fylla 55 år och fortsätter sedan övertid. Jag förstår tanken med det och att man bör vara försiktigare när man börjar närma sig pensionen men det finns ett problem med detta.

Den största utvecklingen i kronor sker nämligen på slutet.

Detta i kombination med att även om du vid en ålder av 64 år skulle genomlida en börskrasch så har resultatet de senaste kriserna/krascherna visat att den som har suttit kvar i marknaden har gynnats mest när börserna sedan har återhämtat sig. Denna återhämtning har även varit snabb och rejäl varav de flesta börslistor har återhämtat sig inom 12-18 månader.

Men utöver det finner jag faktiskt AP7 som ett värdigt alternativ för dem som inte är intresserad av börsen, sitt sparande eller framtida pension. Resultatet och avkastningen talar ju sitt tydliga språk. AP7 är kanske den ultimata fonden.

Slutord och tankar
Ett långt inlägg denna gång där vi har gått igenom en hel del saker. Om det är något jag tycker att ni borde ta med er från idag så är det att ni borde i alla fall årligen när ni får det Orange kuvertet att ni öppnar det och granskar det.

Sedan tycker jag att om ni blir uppringd av en försäljare för någon obskyr fond avslutar samtalet direkt. Om de har råd att anställa försäljare så är fonden troligtvis dyr, dålig på avkastning och sämre än AP7.

Om ni dessutom har en fond som de senaste 5-10 åren har underpresterat eller till och med lyckats med en negativ avkastning, kanske borde ni ta en titt på vad AP7 har att erbjuda.

Med det sagt

Ni får ha en go söndag

//RJE

Disclaimer
Jag får ingen kompensation för de produkter redovisade i detta inlägg. Detta är inte i någon form finansiell rådgivning utan inlägget är skrivet i utbildningssyfte där jag redovisar mina innehav, hur jag har valt dem och varför jag har valt dem. Det är enbart mina personliga åsikter som delas i detta inlägg och dessa kan ändras över tid.

tisdag 16 januari 2018

The Single Malt Fund


Ni som brukar läsa min blogg vet att jag har ett intresse för investeringar och även ett intresse för Whisky så vad skulle då inte passa bättre än en fond som investerar i Whisky? En bonus är att det dessutom är en svensk fond, ett tecken i tiden kanske?

Återkoppling av Spirited Funds
Men först. Några av er kanske minns ett tidigare inlägg som jag gjorde under 2017 (Whisky som investering) som handlade just om Whisky som investering och i detta inlägg lyfte jag fram en ETF med förkortning WSKY. Vid tillfället för det inlägget hade fonden gått upp cirka 20% och sedan dess har fonden fortsatt uppåt och just nu är den upp cirka 40% på 12 månader eller cirka 10% på de tre senaste. En utveckling som har varit rolig att följa.

Att fonden är en ETF betyder att den är börshandlad och handlas på samma sätt som en aktie via börsen. Strategin för fonden är att köpa aktier i större företag som producerar alkoholhatliga drycker och täcker därför destillerier, bryggerier, distributörer samt företag som producerar mixers för användning med Whisky. För att ingå i denna fond måste dock bolagen uppfylla några krav. Marknadsvärdet måste bland annat vara minst 900 miljoner kronor och eller ha en försäljning på minst 4,5 miljarder kronor.

The Single Malt Fund
Att jag började med en återkoppling idag var för att det tar oss naturligt till fonden som vi ska prata om i detta inlägg. Nämligen The Single Malt Fund vilket är den första reglerade fonden någonsin som kommer att investera i Whisky. Inte i aktier, inte i värdepapper och inte i fastigheter utan fysisk Whisky. Det vill säga, fonden kommer att köpa och sälja flaskor och fat med Whisky från begränsade och exklusiva upplagor. Det som gör det extra roligt med denna fond är att det är en svensk fond och att det finns specifika fördelar med att vara andelsägare i fonden om du tycker om Whisky.

Erbjudandet
Anledningen till varför jag skriver detta inlägg just nu är till följd av att fonden nyligen (16 jan) gjorde det möjligt för privatpersoner att anmäla sig för att investera i fonden. Fonden är nämligen så ny att den ännu inte är lanserad och de kommer nu mellan den 16jan - 16feb försöka att få in ett belopp om maximalt 25 miljoner Euro för att kunna ge fonden en så bra start som möjligt. Att teckna sig för en andel innebär en minimal investering om 1000 Euro eller cirka 10 000 kronor. Om du skulle välja att investera i fonden så kommer du utöver ett intressant alternativ till dina andra investeringar även få möjligheten att köpa flaskor som ingår i fondens portfölj före alla andra genom deras egna försäljningar.

Det är nämligen detta som fick mig att bli lite extra intresserad för fonden. Då fonden avser att investera i fysisk Whisky så måste avkastningen komma från att de faktiskt säljer en del av de underliggande produkterna tillbaka till marknaden. Hur detta exakt kommer gå till är lite oklart då det inte finns en färdig plattform för detta lanserat än, men kommer att återkomma till det senare i inlägget. När det kommer till själva köpet och relationen till dem som äger andelar i fonden så kommer de som äger andelar i fonden få en förtur att köpa de flaskor som de är intresserade av innan övriga intressenter får möjligheten att köpa dem. Det innebär att du som investerare får ta del av fondens avkastning samtidigt som du kan fylla på din egna privata samling. Då fonden även är intresserad av vissa exklusiva flaskor så kan det även uppstå möjligheter för avyttring av den egna privata samlingen då bolaget kan vara intresserad av just din flaska/flaskor. Även där är det osäkert hur detta kommer att gå till rent tekniskt för svenska privatpersoner men är övertygad om att detta kommer bli mer tydligt framöver då allt finns på plats.

Handeln

Då fonden är svensk och kommer att registrera sig på en svensk plattform så kommer handeln att bedrivas via NGM. I dagsläget då det gäller köpet av specifika andelar så är minimum som nämnt bestämt till minst 10 000 kronor men då handeln startar så kommer beloppet per andel (post) vara värd ungefär 1000 kronor (100 euro). Vilket innebär att om du skulle avstå att investera i den pågående emissionen så kommer du troligtvis kunna plocka upp en andel eller två senare då handeln är igång. Då fonden kommer att vara reglerad enligt svensk lag så kommer fonden att följa Finansinspektionens rekommendationer och de regler som gäller på NGM. Andelsvärde och avkastning kommer att revideras av PWC och RSM. Andelar kommer att förvaras hos Intertrust som är det avtalade förvaringsinstitutet.

Regleringar och Systembolaget?
För att få svar på denna fråga så blev jag faktiskt tvungen att kontakta The Single Malt Fund för att få en bättre förståelse om hur exakt det fungerar med svenska regleringar och så klart det svenska monopolet. Det jag främst var intresserad av var varför det operativa bolaget (dotterbolaget) var placerat på Irland medan (moderbolaget) var placerat i Sverige. Fick även svar på hur försäljningen av flaskor kommer att gå till för svenska privatkunder vilka som köper Whisky via fonden.

Rasmus: Som jag förstod det kommer det vara det operativa bolaget som inte är registrerat i Sverige? Är detta till följd av gällande regleringar och vad innebär detta om jag som investerare skulle vilja köpa en flaska via er plattform? Kommer det tillkomma extra avgifter såsom skatt, frakt och import?
Svantesson: Det stämmer, på grund av svensk alkohollagstiftning kan vi inte bedriva den operativa delen av fonden, själva investeringsverksamheten (köpa, förvara, avyttra), från Sverige. Vad det innebär för dig är att om du skulle vilja köpa något av det fonden avyttrar så får du göra det online - och så skickas det till dig från Tyskland. Det innebär att det tillkommer tysk punktskatt, och frakt, och sedan de vanliga reglerna vad gäller införsel av alkohol vid e-handel. Troligtvis innebär det inte en fördyrning - snarare tvärtom!

Men mycket riktigt som du har uppmärksammat, fondens andelsägare kommer ha ”första tjing” när fonden avyttrar innehav (löpande), innan vi släpper det till marknaden.

Rasmus: Hur kommer samarbetet se ut med Systembolaget vid köp och försäljningar av whisky. Har testat att köpa några flaskor via ``Systembolagets´´ auktioner och undrar därför hur deras roll kommer att se ut.
Svantesson: I dagsläget ser vi inte att vi kommer att jobba med Systembolaget och/eller direkt till den svenska auktionsmarknaden.


Övriga frågor

Nedan finner ni några andra frågor och funderingar vilka jag ställde till bolaget och viktigt att påpeka är att Christian Svantesson vilket är VD för The Single Malt Fund även ursäktade sig att han inte kunde ge mer specifika svar på vissa av frågorna till följd av de är ett publikt bolag och måste lyda under de regler som gäller avseende informationsspridning.

Rasmus: Vad skiljer er från fonden Spirited Funds? Detta är en fond eller ETF vilket investerar i olika destillerier via aktier och vad jag förstår så avser ni enbart att investera i fysiska flaskor. Är detta det som skiljer er från dem eller är det något annat som ni avser särskiljer er från dem?.
Svantesson: Skillnaden är att det är en - precis som du säger - en ETF, som investerar i destillerier, alltså en typ av branschfond. Vi investerar i ”råvaran” whisky.

Rasmus: Vad avser fonden eller ni som förvaltare vara en skälig investeringstid? Dvs kommer fonden att rikta in sig på att förvara flaskorna över en viss period som är bestämd redan vid inköpet av en flaska eller beror detta på hur marknaden utvecklar sig generellt?.
Svantesson: Vi är en aktivt förvaltad fond, vilket innebär att vi kommer löpande i vår Investment Advisory Board att utvärdera våra investeringar. Det beror helt enkelt på marknaden.

Rasmus: Det har nyligen höjts röster om att det just nu kanske finns en risk för att den breda whisky marknaden kan närma sig ett överutbud av destillerier och mindre släpp från gällande destillerier. Hur ser ni som fond på risken av att marknaden för whisky skulle kunna gå ned under en längre period. Dvs skulle detta påverka hur ni investerar och den rullande verksamheten?
Svantesson: Givetvis finns det risker i all form av investeringar - så även i vår. De röster du hänvisar till har sagt detsamma under många år. Det finns alltid och kommer nog alltid att finnas olika syn på hur marknaden ser ut, och hur den kommer att utvecklas. Andra röster i branschen säger att vi har en helt ny situation med Indien, Kina och övriga Asien som gör att efterfrågan vi ser nu, och de stigande priserna, är bara en början. Den produktionsökning vi ser nu, nya destillerier etc, kommer inte täcka behovet. Som sagt - det finns många sätt att se på en bransch.
Vänligen se vår hemsida och prospekt för mer info om risker.

Rasmus: Avser ni att enbart investera i äldre exklusiva släpp från välkända destillerier eller kommer ni även att investera i nyare släpp som kommer från mindre destillerier. Exempel på mindre, Mackmyra, Box och liknande.
Svantesson: Vi investerar brett och djupt, lokalt och globalt - vilket i praktiken innebär att vi är öppna för att även titta på mindre destillerier, nya aktörer från ”nya världen”. Med det sagt så kommer vi säkerligen att ha mest av de stora traditionella i vår portfölj.

Vi har en investeringskommitté knuten till fonden - den består av 7 medlemmar och representerar några av de mest kunniga och erfarna aktörerna, internationellt, inom whisky.

Rasmus: Kommer ni köpa andelar i exklusiva fat eller är det enbart flaskor som är av intresse för fonden?
Svantesson: Fonden får enligt prospektet även investera i fat - huruvida vi kommer att göra det är upp till investeringskommittén.

Min reflektion av fonden
Personligen tycker jag att denna fond är väldigt intressant och att den ligger rätt rent tidsmässigt. Jag har även under en längre tid faktiskt funderat kring vad som skulle krävas för att skapa en fond som denna och även varför det inte redan finns en. Så för mig var detta lite som en besvarad bön även om jag själv hade vilja varit med i skapandet av den.

Vad det kommer till den ständiga debatten om Whisky ska avnjutas eller om den ska stå i skåpet och växa i värde så ser jag inget fel med något av alternativen. Om du väljer att dricka din Whisky så är du välkommen att göra det och om du vill spara din för att sedan sälja den, absolut gör det. För att vara ärlig det bästa som kan hända är nämligen att så många flaskor som möjligt dricks upp och att de som sparar sina är så få som möjligt. De som sparar sina får förhoppningsvis en värdeökning och de som vill dricka sin Whisky får möjligheten att dricka sin egen Whisky och att i framtiden köpa en liknande flaska fast till ett högre pris om det finns en flaska eller två undangömd hos en ``investerare´´. Jag ser även denna fond som något positivt då den kommer att främja en mer seriös handel med sällsynta flaskor och på ett mer reglerat sätt.

Vad det kommer till risk så ser jag ett ägande i denna fond som en alternativ investering. Minimum investeringen om 10 000 kronor som behövs för att kunna ta del i emissionen ser jag som en ganska lämplig summa för en sådan placering. Jag ser inte att en investering i Whisky är mer riskabel än en liknande investering i någon annan tillgång/råvara och då mängden flaskor ständigt minskar för specifika släpp så är risken för betydande nedgångar för specifika släpp relativt begränsad. Innebär detta att man inte kan förlora pengar? Definitivt inte, det finns alltid en risk för förluster.

Kommer jag att investera i denna fond? Tyvärr inte och detta är till följd av att jag just nu inte har råd att lägga undan 10 000 kronor som student. Kommer jag i framtiden plocka upp en andel eller två? Absolut. Men som sagt, som student kan du köpa många paket nudlar för den summan. Jag avser dock att följa utvecklingen av fonden och hur denna nya form av handel av Whisky kommer att utvecklas.

Därför vill jag avsluta inlägget med att önska The Single Malt Fund lycka till med deras lansering av fonden och att de får in de medel som de söker i den pågående emissionen. Jag tackar dessutom Christian Svantesson som tog sig tid att svara på mina frågor via mail med så kort varsel.

Disclaimer
När jag gör inlägg som dessa så försöker jag alltid att lämna en disclaimer i slutet för att inte riskera missförstånd. Jag är inte betald eller ersatt i någon form av The Single Malt Fund eller någon annan part att skriva detta inlägg. Jag skriver detta inlägg till följd av mitt egna personliga intresse och har inga personliga kopplingar till bolaget eller någon individ på nämnt bolag. Jag är ingen rådgivare och har ingen utbildning vad det gäller analysering eller ekonomisk rådgivning. Detta ska inte ses som en köp- eller säljrekommendation utan enbart ett inlägg där jag utvecklar personliga tankar och idéer i skriftlig form.

Med det sagt, ha det gott

//RJE

The Single Malt Fund:

https://www.thesinglemaltfund.com/

tisdag 11 april 2017

Allra och Falcon Fund


Det har det senaste året handlat en hel del om det svenska PPM-systemet och då främst om två företag och deras produkter nämligen Falcon Fund och Allra. Jag tänkte börja dagens inlägg med att erkänna en sak. Jag hade aldrig hört talas om dem innan de blev centrum för media. Låt oss börja med det.

Vad är Allra och vad är Falcon Fund?
Nej jag är inte ironisk eller dum. Jag är allvarlig, vad är dessa för företag och varför har jag aldrig hört talas om dem förut? Jag anser mig själv ganska insatt i ekonomi och då främst börsen, men jag väljer även aktivt mina egna fonder till PPM. Vilket gör att jag blir lite förvånad. Detta eftersom, varför har jag  aldrig hört talas om dessa företag eller deras produkter. Så då är min fråga, hur kan så många svenskar veta om dem och inte bara det utan hur kan man investerat så mycket i dem?

Vad jag har hört och läst på nyheterna så är de två företagen kända för att vara väldigt aggressiv med sin försäljning och marknadsföring. Detta rimmar dock ganska dåligt med min upplevelse av dem eller rättare sagt brist på den. Jag som ständigt söker efter aktier eller fonder genom Google eller liknande spindelnät har aldrig utsatts för reklam eller telefonsamtal från dessa. Har jag gjort något fel eller har jag haft tur att inte springa på dem? För som nämnt ovanför, om inte tidningarna hade skrivit om dem så hade jag nog aldrig vetat att de existerade. Så hur har alla svenska pensionssparare kommit i kontakt med dem eller lyckats köpa deras fonder?

Jag väljer bort dem med reklam
Företag som dyker upp som förslag eller sponsrad reklam i mitt flöde på Facebook, webbsidor, mail eller till och med ringer mig via telefon kommer att få den kalla handen. Om ett fondbolag måste ringa mig personligen för att sälja in sina produkter till mig så är det en stor varningsflagga. Jag anser att det är bara oseriösa företag eller företag som enbart bryr sig om att sälja som ringer sina kunder. Ingen av dem är företag som jag vill vara kund hos, det är i alla fall klart. Det jag söker är efter företag med produkter som är välkända, har ett gott rykte och en bra historia. Jag skulle inte säga att Falcon Fund och Allra lever upp till något av detta.

Morningstar
När jag vill ta reda på om en fond är värd att köpa så har jag ett väldigt bra verktyg som jag brukar använda mig av och det är Morningstar.se. På denna sida så kan man sortera fonder efter typ av fond, bransch, förvaltare och ``stjärnor´´. Om vi då jämför den fond som jag har Carnegie Sverigefond som har 5 stjärnor, 1,40% i avgift och en avkastning på 45,49% på tre år med en av Allras fonder. Allra Strategi Modig A har en stjärna, 2,29% i avgift och en avkastning på 24,8% på tre år. Så ser vi en ganska tydlig skillnad. Detta är kanske en orättvis jämförelse eftersom de två fonderna inte investerar i samma värdepapper men med en så hög avgift så förstår jag inte varför man skulle vilja köpa en sådan fond. Jag kan erkänna att Carnegies avgift på 1,40% är lite väl saftig den med men det är ett val som jag aktivt har valt och då kan det ändå inte jämföras med Allras otroligt höga avgift på 2,29%.

Ditt ansvar
Detta är någonting som jag ganska ofta återkommer till och som vanligt vill jag nämna det. Det är alltid ditt ansvar och det går inte att skylla på någon annan. Självklart tycker jag det är ruttet att företag som Falcon Fund och Allra får utnyttja och rentav lura pensionssparare men det innebär inte att du kan bortse från det ansvar som du har. Det jag känner är att de flesta som har investerat eller köpt Allras och Falcon Fund fonder är människor som inte gjort sin hemläxa. De har antingen blivit övertalade eller om rentav lurade in i fonderna utan att vetat vad de gett sig in i. Som jag förstod det i alla fall från undersökningen av Falcon Fund så har de på under ett samtal övertalat människor att antingen byta fond eller lämna över tillräckligt med personlig information för att göra det mot deras vilja. Jag undrar hur det hade sett ut om någon hade försökt  sälja på dig ett hus över telefon. Då ska det även tillägas att ett hus inte är lika viktig som hela din pension. Ett hus kanske du kan bo i men det är din pension som du ska leva på när du bor i huset på ålderns höst.

Vad jag anser om PPM
Jag tycker om PPM och jämfört med många andra så kan jag nog anse att dessa skandaler är nog exempel på varför vi behöver PPM. Egentligen så är jag en person som tycker att för mig personligen så skulle jag vilja avskaffa PPM och själv välja mellan både aktier och fonder. Detta skulle dock inte passa alla och risken är nog att fler skulle hamna i fällor eller dåliga investeringar om de fick välja själva. Jag tycker inte heller att urvalet ska bli mindre utan jag tycker det är bra att det finns flera olika alternativ och om ett bolag lever upp till de krav som finns så borde de också få möjligheten att vara med i PPM-systemet. Men finns det inte ändringar som borde göras ? Självklart finns det och här kommer några förslag.

Aktivt val- Om man inte gör ett aktivt val på mer än 3 år så placeras du automatiskt i Såfa eller liknande fonder.
Likvida tillgångar- De fonder som finns i PPM-systemet borde maximalt ha 10% av sina tillgångar i sådant som inte kan avvecklas/säljas inom 6 månader. Det vill säga inte några konstiga investeringar i skumma fastigheter eller företag i länder som ger dålig inyn.
Max avgift- Fonder med avgifter på över 1,50% ska inte kunna vara med i systemet. Detta skulle minska intresset för oseriösa aktörer att försöka köra taskiga säljmetoder. Det blir helt enkelt inte lönsamt att vara oseriös.

Vad ska jag göra om jag äger en fond som är i skiten?
Då det gäller fonder som hamnar i blåsvädret och misstänks för olika tveksamheter angående deras verksamhet och produkter så finns det egentligen bara ett alternativ. Sälj innan alla andra säljer eller innan säljstopp och all annan byråkrati börjar. Vanligtvis då det gäller fonder som kommer tvingas att stänga ned så kommer de att behöva sälja delar eller hela sitt innehav under en kort period och detta innebär som vid en tvångsförsäljning för en butik sämre priser. Detta kommer att drabba dig som innehavare negativt. Så innan du blir inlåst eller sitter sist med nästan värdelösa fonder, sälj. Det är nog det enklaste och det bästa tipset jag kan ge, sälj dem innan det är försent.

Det får vara allt för denna gång
Detta får vara mitt lilla inlägg om vad jag tycker om Allra och PPM-systemet. Det var lite svårt att skriva om detta och mycket av det är på grund av att det finns så mycket information om både Falcon Fund och Allra. Jag valde dock att ta en ganska ytlig spin på det och jag hoppas att det blev bra. Om du har en Allra fond eller har haft en skicka gärna ett meddelande till mig om hur du kom i kontakt med Allra och hur din upplevelse har varit med dem vad det gäller information och hur de har varit som företag. Annars får ni ha det så bra så hörs vi snart igen.

Ha de gött

//RJE


Bonus Morningstar och deras stjärnor

Morningstar Rating är baserad på historiska utvecklingen för fondens andelskurs de senaste tre åren. Fonderna delas in i över 140 kategorier, till exempel ”Svensk aktiefond, små/medelstora bolag”, ”Latinamerika”, ”Räntefond, SEK penningmarknad” och ”Branschfond, Läkemedel”. Inom kategorierna jämförs varje fonds avkastning och risk med alla liknande fonder i Europa. Högsta betyg är 5, och går till de 10 procent bästa fonderna i var och en av kategorierna. Från 31 oktober 2006 görs Rating baserat på resultaten 3, 5 och 10 år bakåt. Total rating är ett vägt snitt av de tre delbetygen. För att en fond ska få Morningstar Rating behöver vi ha information om fondens historiska utveckling minst tre år bakåt, samt information om fondens innehav och inriktning.

Allra- Allra har sammanlagt haft 102 000 sparare och ett värde på 16 miljarder kronor. Sedan det började blåsa runt Allra så har 22 000 sparare tagit ut 3,4 miljarder kronor.

Falcon Fund- Har haft sammanlagt 22 000 sparare och ett värde på 2,4 miljarder kronor. Cirka 1 miljard är fortfarande borta.

måndag 10 augusti 2015

#10 kommer göra dig rik

Idag kommer jag att skriva om varför du ska göra nummer 10 till den gyllene regeln som ska styra ditt liv från och med nu och framöver. Jag vill dock påminna att det mesta som jag skriver idag är mest bara egna idéer blandat med andras så det ska tas med en nypa salt. Jag vill också förtydliga att det jag skriver idag är mer som riktlinjer som du kan följa och det ska vara som en utgångspunkt och inte något annat än en inspiration.

Angående det föra inlägget så vill jag börja där mer eller mindre. Vilken avkastning ska man förvänta sig från sitt sparande? Själv anser jag att 10 % är en avkastning som man borde förvänta sig eller kräva från en förvaltare, beroende på avgifter och liknande jämfört med risk. Om du vill undvika risk helt så får du förvänta dig en lägre avkastning och vid högre risk en högre avkastning. Jag är dock på den sidan att jag inte tänker lägga ner energi på sådant som inte ger mig 10 % minimum, allt under 10 % anser jag är dåligt. Om en förvaltare dessutom vill ta ut en avgift för att få förvalta mitt kapital så är 10 % det lägsta jag kan acceptera annars sköter jag det hellre själv och satsar på min egen kapacitet. Fast vi ska också se det från andra myntet och då tycker jag att om du bara låter pengarna ligga och inte anstränger dig så kan du inte heller begära en årlig avkastning på 10 % om året. Det ska också vara upp till dig att sätta upp ett mål på vilken avkastning du vill ha, själv har jag haft en oerhört bra start på året där jag ligger just nu på runt 40 % fast istället har jag aktivt bytt fonder tre gånger i år för att kunna få denna avkastning. Detta rör som jag nyss nämnde mitt fondkonto, vad det gäller mina aktier så har jag ett bättre resultat men även en post som just nu tynger mitt resultat.

Om vi fortsätter på samma spår som föra inlägget så tycker jag att alla människor borde sätta upp ett sparande som motsvarar 10 % av din lön. Så om du tjänar 180 000 kronor efter skatt på ett år så borde du spara 18 000 kronor om året eller 1500 i månaden. Om detta låter mycket börja i sådana fall med att sätta undan 1-2 % varje månad och öka sedan i egen takt. En fördel med att börja försiktigt är att du automatiskt kommer börja se över din egen ekonomi bättre och du kommer få bättre ordning och översikt på den, i alla fall jämfört med förut. En annan smart sak att sätta i system är att när du får lönehöjning eller en engångsbonus så borde du sätta undan 50 % av detta till ditt sparande. Så om du får 500 kronor mer om året i lön så ökar du ditt sparande med 250 kronor. Detta är något som du inte kommer känna av eftersom den extra inkomst du nu får är just det extra och därför borde du logiskt inte upptäcka att du har ökat ditt sparande och den andel som du sätter undan. Saken brukar ha med den att om du ökar din inkomst så ökar du dina utgifter i samma takt. Men genom att snabbt och aktivt automatisera och sätta detta sätt att öka ditt sparande i system så kommer du kunna öka dina uppgifter samtidigt som du ökar ditt sparande, väldigt smart.

Om du är som mig och anser att aktier är det bästa sparandet jämfört med fonder så skulle jag tipsa om att sätta in detta i system. Om du väljer att själv att hantera ditt sparande genom att själv välja ut vad du vill att ditt kapital ska placeras i finns det tre riktlinjer som jag tycker att du borde sätta upp.  Första är att om du köper aktier och vill ha en någorlunda bredd portfölj men en lägre och hanterbar risk så borde du äga 10 aktier och försöka dela upp ditt kapital i lika stora delar samtidigt som du alltid har en reserv i form av oplacerat kapital som du kan använda om du ser ett köpläge som du helt enkelt inte kan motstå. Människor brukar rekommendera olika vad det gäller andel aktier men jag tycker 10 är det maximala som en person kan hantera utan att ta för mycket vatten över huvudet. Vissa säger att du ska äga 12-15 stycken aktier i din portfölj men saken med det som jag inte tycker om är att det är svårare att hålla koll på vad som sker i varje aktie. Hellre äga 5 aktier som du kan utantill än att äga 15 som du kan någorlunda. Därför anser jag att 10 stycken är det antal som ska ses som optimalt. om du är sugen på lite mer risk så kanske 6-8 aktier är något för dig. Risken är dock högre då eftersom du placerar en större del av ditt kapital i en enda aktie som vid kollaps eller rejäl nedgång kan tynga ditt resultat rejält. Jag tycker också att du borde sätta upp ett mål och sedan utgå från detta när du väljer aktier. Om du sätter ett mål på 10 % i avkastning per år så måste dina valda aktier också kunna göra det, varför köpa ett företag som inte når upp till dina mål? Så när du väljer vad du vill placera i din portfölj så utgå alltid från ditt mål, du ska självklart sätta ett mål som du kan nå. Därför gäller det att vara ärlig med dig själv och din kapacitet. Det är enkelt att sätta 50 % som mål och sedan bara spekulera med hela kapitalet, fast då kan du ju spela på hästar med. jag skulle säga att allt över 15 % är en möjlighet men onödigt riskabelt eftersom du då behöver investera i företag som är mer av förhoppnings case och inte stabila avkastningsmaskiner. En dröm är ju självklart att kunna hitta en aktie som ständigt år efter år ger 15 %, fast detta är väldigt svårt i alla fall om du vill ha det målet tills du går i pension.

Så för att förtydliga de regler jag tycker du ska följa
- Max 10 aktier
- Reserv i from av oplacerat kapital (gärna 10 % av kapitalet)
- Lika stora andelar
- Sätt upp ett mål

Som ni förstår så tycker jag att nummer 10 regeln är den optimala regeln att följa men följer jag alltid den? Nej, jag gör ju inte det och det kanske låter lite konstigt att jag inte följer min egen rekommendation. Saken är den att jag aktivt söker mig till företag som kan ge högre avkastning än 10-15% och då måste du töja på dessa regler då det är svårt att till exempel få 30 % om du lever efter dessa regler. Det är samma sak om du inte vill ha någon risk alls i portföljen men ändå få en hög avkastning varje år. Det är inte logiskt att förvänta sig en hög avkastning medan du vill ha en låg risk, detta är en matematik som är väldigt svår att få ihop och det är nog ingen som kan leverera en hög avkastning till en låg risk år efter år. Men om du vill ha något som hamnar mitt i mellan dessa två alltså kontra risk mot avkastning så anser jag dock att om du följer dessa regler eller riktlinjer gällande nummer 10 så kommer du kunna få både en minimal risk och en högre avkastning än snittet utan att behöva riskera någonting.